Compte comptable de la mutuelle d’entreprise : 6452 pour la charge, 437 pour la dette
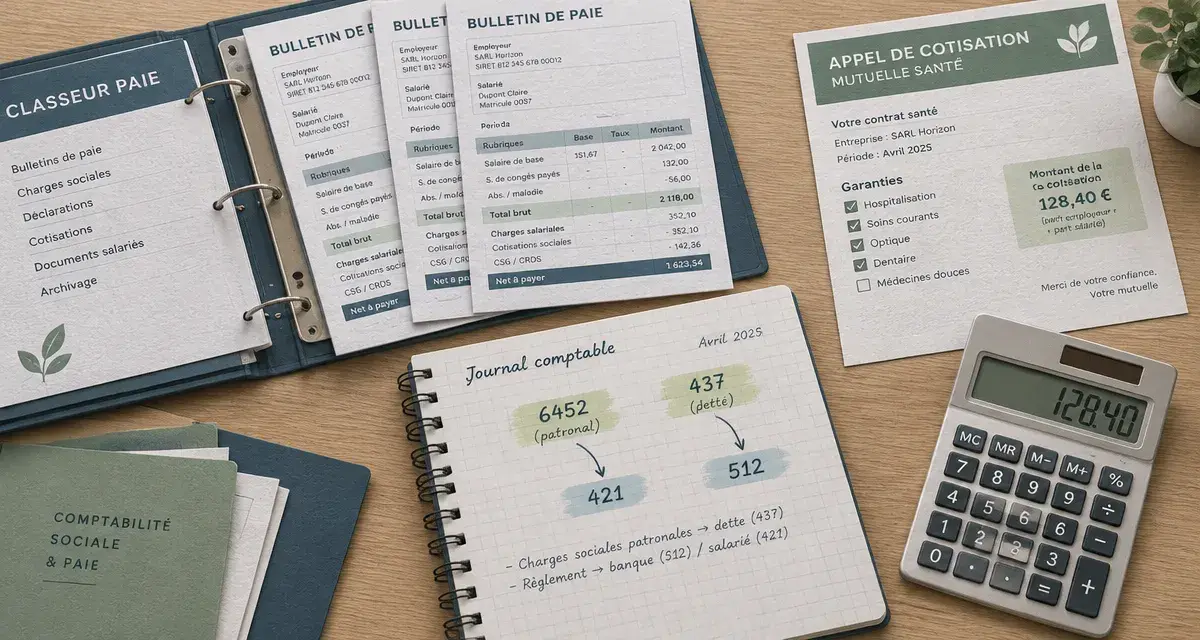
Pour comptabiliser la mutuelle d’entreprise, le compte 6452 « Cotisations aux mutuelles » enregistre la part financée par l’employeur. Le compte 437 « Autres organismes sociaux » sert à constater la somme due à l’organisme assureur avant son règlement. La difficulté concerne surtout la part salariale : elle ne constitue pas une charge supplémentaire pour l’entreprise, mais une retenue sur le salaire net du salarié.
Identifier les comptes nécessaires à la mutuelle collective
Une mutuelle collective fait intervenir plusieurs flux comptables : la contribution patronale, la cotisation retenue au salarié et le paiement total à la complémentaire santé. Les séparer dès la saisie évite de gonfler les charges de personnel ou de laisser un solde inexpliqué chez les organismes sociaux.
QCM sur la comptabilisation de la mutuelle d’entreprise
Une seule réponse est correcte par question.
| Compte | Intitulé | Rôle dans l’écriture |
|---|---|---|
| 6452 | Cotisations aux mutuelles | Enregistre la part prise en charge par l’entreprise. |
| 437 | Autres organismes sociaux | Constatation de la dette totale envers la mutuelle. |
| 421 | Personnel, rémunérations dues | Imputation de la part salariale prélevée sur le net à payer. |
| 512 | Banque | Règlement de la cotisation à l’organisme. |
Le compte 6452 pour la participation de l’employeur
Le compte comptable de la mutuelle d’entreprise à retenir pour la participation patronale est le 6452. Cette somme correspond à un avantage financé par l’employeur dans le cadre du contrat collectif. Elle est comptabilisée au débit, parmi les charges sociales. Son montant correspond uniquement à la quote-part patronale indiquée sur le bulletin de paie, l’appel de cotisation ou le récapitulatif transmis par l’assureur.
Dans certaines entreprises, un sous-compte peut être créé, par exemple 64521 pour la mutuelle santé et 64522 pour la prévoyance. Cette organisation n’est pas obligatoire, mais elle facilite le suivi des coûts sociaux ainsi que la préparation des déclarations et des contrôles internes. Elle permet aussi de distinguer les garanties lorsque plusieurs couvertures figurent sur le même appel de cotisation.
Le compte 437 pour la dette envers l’organisme
Le compte 437 est crédité du montant total à verser à la mutuelle, part employeur et part salariée réunies. Ce montant n’est pas une charge : le 437 est un compte de tiers. Tant que le prélèvement bancaire ou le virement n’a pas été effectué, son solde créditeur matérialise la dette de l’entreprise envers l’organisme social.
Cette distinction est essentielle. Créditer directement le compte 512 lors de l’enregistrement de la paie peut sembler plus simple, mais cette méthode masque la dette et complique le rapprochement entre le bulletin, l’appel de cotisation et le relevé bancaire. Le passage par le 437 permet de suivre séparément la constatation de la dette et son règlement.
Passer les écritures de paie sans doubler la charge
La mutuelle est généralement intégrée à la paie mensuelle. La part patronale s’ajoute aux charges de l’entreprise, tandis que la part du salarié réduit le net à payer. Les deux montants sont ensuite centralisés dans le compte 437 jusqu’au paiement de la cotisation.
Exemple d’écriture avec une part employeur et une part salariée
Supposons une cotisation mensuelle de 80 €, répartie entre 50 € financés par l’employeur et 30 € retenus sur le salaire du collaborateur. Lors de la comptabilisation de la paie, l’entreprise enregistre les mouvements suivants :
| Compte | Débit | Crédit |
|---|---|---|
| 6452, Cotisations aux mutuelles | 50 € | |
| 421, Personnel, rémunérations dues | 30 € | |
| 437, Autres organismes sociaux | 80 € |
Le débit du compte 421 diminue la somme que l’entreprise doit effectivement au salarié. Le crédit du compte 437 regroupe les 80 € dus à la mutuelle. Lorsque l’organisme prélève la cotisation, l’écriture de règlement est la suivante : débit du compte 437 pour 80 € et crédit du compte 512 pour 80 €.
Cette écriture distingue donc clairement la charge patronale de 50 €, la retenue opérée sur le salaire et la dette totale envers l’organisme. La charge enregistrée dans les comptes ne dépasse pas la somme réellement financée par l’entreprise.
Pourquoi la part salariale ne va pas en 6452
Enregistrer les 80 € au débit du 6452 serait une erreur fréquente. Cela reviendrait à considérer que l’entreprise finance l’intégralité de la cotisation, alors qu’une partie est supportée par le salarié. Seuls les 50 € de participation patronale constituent une charge de personnel. Les 30 € retenus sont un mouvement de paie : ils transitent par le compte 421 avant d’être reversés à la mutuelle.
Rapprocher paie, appel de cotisation et banque
La gestion comptable de la mutuelle ne se limite pas à une écriture correcte. Il faut aussi vérifier que les montants comptabilisés correspondent aux sommes réellement appelées et payées. Les écarts proviennent souvent d’une entrée ou d’une sortie de salarié, d’une dispense d’adhésion, d’une modification de formule ou d’une régularisation rétroactive.
Le bon réflexe consiste à utiliser le compte 437 comme une balance de contrôle. D’un côté, les crédits issus de la paie représentent les cotisations théoriquement dues. De l’autre, les débits issus des prélèvements traduisent les paiements réalisés. Un solde qui persiste peut révéler une cotisation oubliée, un prélèvement rejeté ou une population assurée qui ne correspond plus à celle de la paie. Le compte de tiers devient ainsi un outil de suivi des mouvements liés aux salariés.
- Vérifier que le total crédité au 437 correspond à l’appel de cotisation reçu.
- Comparer les dates de prélèvement avec le mois de paie concerné.
- Identifier séparément les régularisations plutôt que de les intégrer à la cotisation courante.
- Contrôler le solde du 437 à chaque clôture mensuelle.
Ce contrôle doit porter sur le montant global, mais aussi sur sa ventilation. Une différence peut concerner uniquement la part patronale, uniquement les retenues salariales ou les deux. Une lecture détaillée facilite la correction de l’écriture et évite qu’un écart se reporte sur les mois suivants.
Traiter les cas particuliers avec méthode
Facture ou appel de cotisation reçu avant la paie
Lorsque l’appel de cotisation arrive avant la clôture de paie, il ne faut pas pour autant enregistrer toute la somme en charge. La ventilation entre part employeur et part salariale reste nécessaire. Si les montants exacts ne sont pas encore disponibles, une écriture d’attente ou une régularisation lors de la paie peut être envisagée selon l’organisation comptable de l’entreprise. L’objectif reste le même : le 6452 doit refléter uniquement la contribution patronale.
Lors de la régularisation, le montant enregistré doit être rapproché du bulletin de paie et de l’appel de cotisation. Cette vérification évite de conserver une charge provisoire ou une dette qui ne correspond plus aux montants effectivement dus.
Prévoyance, options et garanties facultatives
La complémentaire santé ne doit pas être confondue avec les garanties de prévoyance, même si elles figurent parfois sur le même document de l’assureur. Créer des sous-comptes dédiés permet de distinguer les natures de couverture et d’obtenir une lecture plus fidèle des dépenses sociales. Les options individuelles choisies et intégralement payées par le salarié doivent également être isolées : elles transitent par la rémunération due et la dette envers l’organisme, sans augmenter la charge patronale.
La ventilation doit donc reprendre les informations disponibles sur le bulletin de paie et le document de l’assureur. Une ligne commune peut masquer des montants de nature différente et rendre les contrôles plus difficiles, notamment lorsque la santé et la prévoyance sont réglées ensemble.
Les erreurs qui faussent le suivi de la mutuelle
La première erreur consiste à comptabiliser le prélèvement bancaire sans passer par le compte 437. La seconde est d’imputer la part salariale en charge sur le compte 6452. Enfin, négliger les régularisations d’effectif crée des écarts qui s’accumulent jusqu’à la clôture annuelle.
Une autre difficulté apparaît lorsque l’écriture de paie et le règlement sont enregistrés sur des périodes différentes sans contrôle du solde intermédiaire. Le compte 437 peut alors présenter un montant créditeur temporaire, mais celui-ci doit pouvoir être expliqué par un appel de cotisation ou un paiement en attente. Un solde ancien ou incohérent mérite une vérification.
Une comptabilisation fiable repose sur une règle simple : 6452 pour la part employeur, 421 pour la retenue du salarié, 437 pour la dette totale et 512 au paiement. Cette chaîne d’écritures conserve la logique de la paie, facilite les contrôles et donne une image exacte du coût de la mutuelle pour l’entreprise.

Partager cet article
Articles qui pourraient vous intéresser :
 WTW santé : distinguer garanties, remboursements et interlocuteurs
 Mutuelle en ligne pour petite entreprise : comparer les garanties avant le prix
 Imposition de la mutuelle d’entreprise : qui peut refuser l’adhésion et dans quels cas ?
 Alan mutuelle entreprise : les garanties, le coût et la gestion à vérifier avant de signer