Mutuelle en ligne pour petite entreprise : comparer les garanties avant le prix
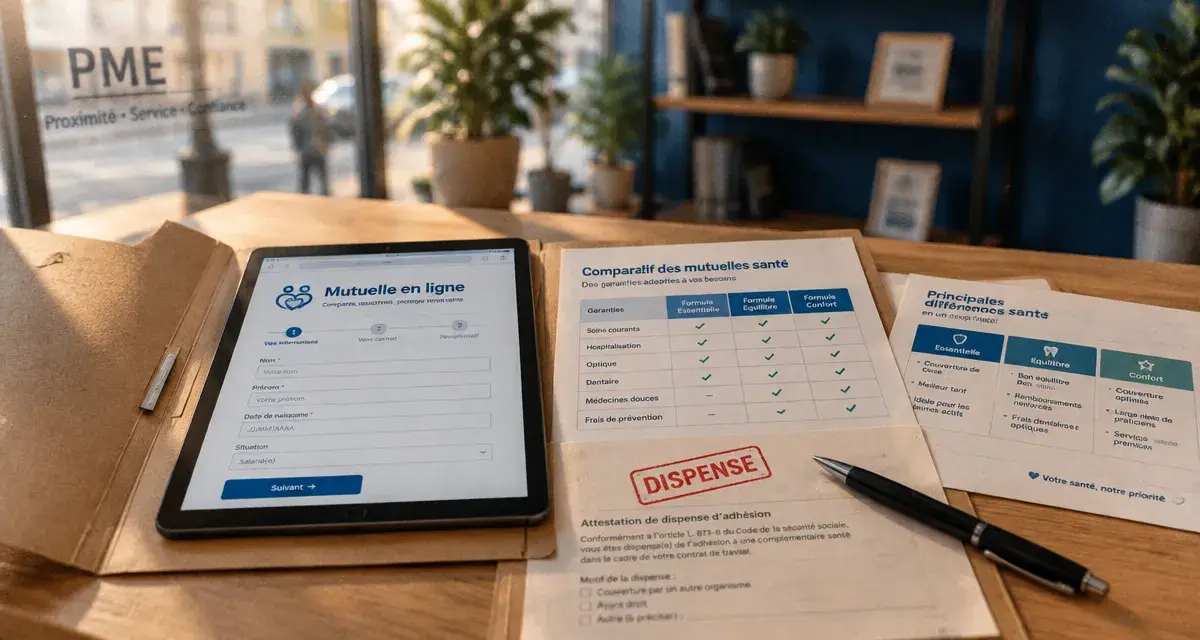
Pour une petite entreprise, choisir une mutuelle en ligne ne revient pas à retenir la cotisation la plus basse. Le contrat doit respecter les obligations de l’employeur, répondre aux besoins réels des salariés et rester simple à gérer. Une comparaison utile commence par les garanties, la répartition de la cotisation et les conditions d’adhésion, puis examine le prix.
Partir du cadre obligatoire avant de comparer les offres
Dès lors qu’elle emploie des salariés du secteur privé, une entreprise doit en principe proposer une complémentaire santé collective. L’employeur finance au minimum 50 % de la cotisation du socle obligatoire. La mutuelle doit aussi être proposée à tous les salariés concernés par le dispositif, sous réserve des cas de dispense prévus par les textes ou par l’acte qui met en place le régime.
Un socle collectif, puis des options choisies individuellement
Le contrat de base doit couvrir un panier minimal de soins, notamment les consultations, les médicaments remboursés, l’hospitalisation, les soins dentaires et certains équipements d’optique. Dans une petite structure, l’enjeu consiste à construire un socle suffisamment protecteur sans imposer une formule haut de gamme à des salariés qui n’en auraient pas l’usage.
Les renforts facultatifs offrent souvent un compromis plus équilibré. Les salariés qui le souhaitent peuvent améliorer leurs remboursements en optique, en dentaire ou pour certaines médecines complémentaires, en assumant tout ou partie du supplément. Cette organisation évite d’augmenter la cotisation collective pour des garanties qui ne répondent qu’aux besoins d’une partie de l’équipe.
Ne pas oublier les dispenses d’adhésion
Un salarié n’est pas toujours obligé d’adhérer à la mutuelle de l’entreprise. Il peut, par exemple, être déjà couvert par la complémentaire obligatoire de son conjoint, bénéficier de certains contrats individuels ou relever d’une situation particulière prévue par la réglementation. La dispense doit être demandée dans les formes requises et justifiée. Pour l’employeur, conserver ces justificatifs est essentiel : une dispense orale ou simplement supposée fragilise la gestion du régime collectif.
Lire une mutuelle en ligne pour petite entreprise au-delà du tarif mensuel
Les interfaces en ligne facilitent l’obtention de devis rapides, mais le prix ne suffit pas pour comparer deux contrats. Une formule moins chère peut prévoir des plafonds faibles sur les postes les plus coûteux ou rembourser sur une base qui laisse un reste à charge important selon le praticien consulté.
| Poste à examiner | Ce qu’il faut vérifier | Pourquoi c’est décisif |
|---|---|---|
| Hospitalisation | Frais de séjour, honoraires et chambre particulière | Les dépassements peuvent peser lourd lors d’une hospitalisation. |
| Optique | Montant et fréquence de remboursement des équipements | Les besoins varient selon les corrections et les montures. |
| Dentaire | Prothèses, implantologie et orthodontie selon les garanties | Les soins dentaires peuvent générer un reste à charge élevé. |
| Consultations | Prise en charge des dépassements d’honoraires | Le niveau utile dépend des habitudes de soins et de la zone géographique. |
| Services | Tiers payant, téléconsultation, assistance et application | Ces services facilitent l’utilisation concrète du contrat. |
Il faut aussi distinguer un remboursement exprimé en pourcentage de la base de remboursement de l’Assurance Maladie d’un forfait en euros. Un taux élevé peut sembler rassurant, mais il ne couvre pas nécessairement l’intégralité d’un dépassement d’honoraires. Demander une simulation sur quelques dépenses courantes rend les tableaux de garanties plus faciles à comprendre et permet d’estimer le reste à charge réel.
Vérifier la cohérence entre les différents postes
Une grille de garanties doit être examinée dans son ensemble. Si l’hospitalisation est bien couverte, mais que l’optique et le dentaire restent très limités, le contrat peut convenir à une équipe jeune et peu exposée à ces dépenses, mais moins à des salariés ayant des besoins familiaux réguliers. Cette lecture par parcours de soins évite de juger une mutuelle sur une seule ligne attractive. Elle aide aussi à repérer les écarts entre les postes et à vérifier que le contrat correspond aux dépenses les plus probables.
Adapter le contrat à la réalité de l’équipe, pas à un profil théorique
Une petite entreprise compte rarement une population salariée homogène. L’âge, la présence d’enfants, le lieu de travail, les habitudes de consultation et le niveau de salaire influencent la perception de la complémentaire santé. Sans demander d’informations médicales personnelles, l’employeur peut s’appuyer sur des critères généraux : taille de l’équipe, catégories professionnelles, localisation et existence éventuelle de demandes récurrentes en optique ou en soins dentaires.
Choisir une structure de cotisation compréhensible
La cotisation peut être identique pour tous, varier selon la composition familiale ou distinguer certaines catégories objectives de salariés lorsque cela est justifié. Dans une petite entreprise, la formule la plus sophistiquée n’est pas forcément la plus pertinente. Une règle de financement claire, annoncée dès l’embauche, limite les incompréhensions et simplifie la gestion de la paie.
Le rattachement des ayants droit mérite une attention particulière. Certains salariés privilégient une couverture individuelle parce que leur famille est déjà assurée ailleurs ; d’autres recherchent au contraire une formule familiale. Vérifiez le coût de cette extension et la part qui reste à la charge du salarié. Présenter cette possibilité dès le départ est plus transparent que de la faire découvrir après l’adhésion.
Mettre en place et piloter le contrat sans alourdir l’administration
Une mutuelle en ligne pour petite entreprise est utile si elle réduit réellement les tâches administratives. Avant de signer, vérifiez les documents nécessaires à la mise en place du régime, l’intégration avec la paie, la gestion des entrées et des sorties de personnel, ainsi que les modalités de modification des coordonnées ou de transmission des pièces.
Formaliser la décision et informer les salariés
Le régime doit être instauré selon un cadre adapté à l’entreprise, puis porté à la connaissance des salariés. Une note claire doit préciser le niveau de garanties, la part prise en charge par l’employeur, le montant restant éventuellement à payer, les modalités d’affiliation et les cas de dispense. Cette information réduit les questions individuelles et permet à chacun de décider s’il souhaite rattacher ses ayants droit.
Prévoir un contrôle annuel plutôt qu’un changement précipité
Un contrat collectif mérite d’être revu à chaque échéance : évolution des cotisations, qualité du service, changements dans l’effectif et retours des salariés. Il n’est pas toujours utile de changer d’assureur à la première hausse. En revanche, une hausse mal expliquée, des garanties devenues inadaptées ou une gestion laborieuse justifient de remettre les offres en concurrence. Conserver les devis, les documents contractuels et les justificatifs de dispense donne à la petite entreprise une vision claire de ses coûts et de ses obligations.

Partager cet article
Articles qui pourraient vous intéresser :
 WTW santé : distinguer garanties, remboursements et interlocuteurs
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Loi Evin pour les mutuelles : conserver sa couverture après l’entreprise, sous conditions
 Mutuelle Hélium : distinguer le gestionnaire de l’assureur et comprendre son remboursement