Imposition de la mutuelle d’entreprise : qui peut refuser l’adhésion et dans quels cas ?
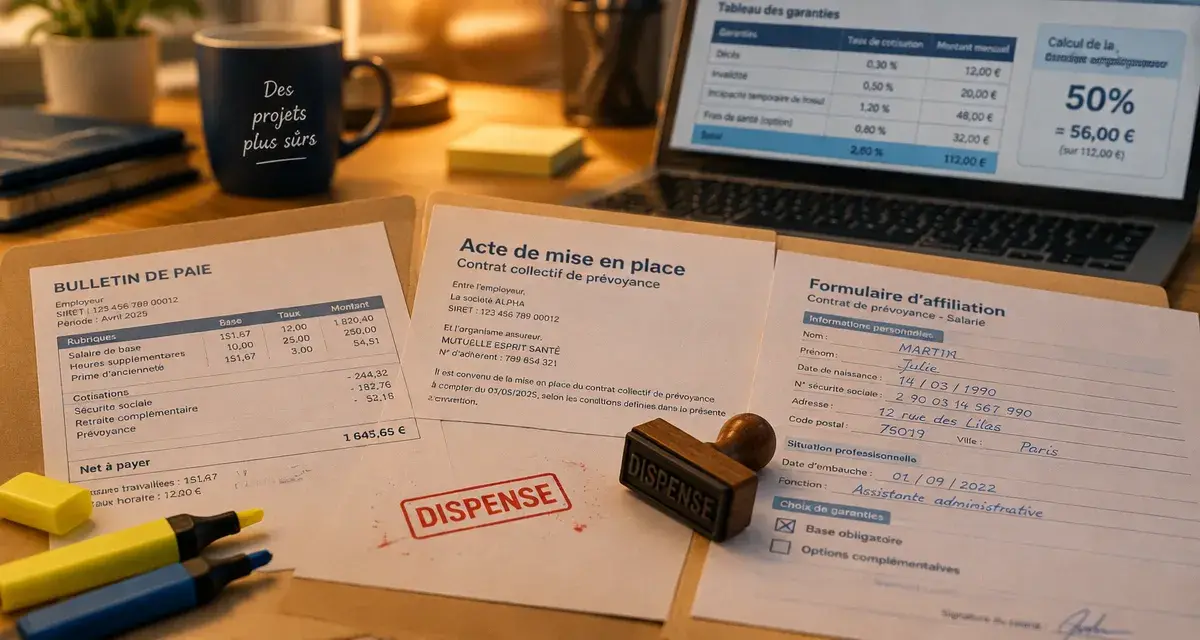
L’imposition d’une mutuelle d’entreprise ne permet pas à l’employeur d’affilier chaque salarié sans exception. Dans le secteur privé, l’entreprise doit proposer une complémentaire santé collective, mais certains salariés peuvent demander à ne pas y adhérer. Pour éviter les erreurs de paie et les contestations, il faut distinguer l’obligation de mettre en place un régime collectif de l’obligation individuelle d’y souscrire.
Ce que l’employeur doit réellement mettre en place
Depuis le 1er janvier 2016, tout employeur du secteur privé doit proposer une couverture complémentaire santé collective à ses salariés, sauf dans certaines situations prévues par les textes. Cette couverture complète les remboursements de l’Assurance maladie pour les frais de santé courants, comme les consultations, l’hospitalisation, l’optique et les soins dentaires, selon le niveau de garanties choisi.
L’employeur doit financer au minimum 50 % de la cotisation. Le solde peut être prélevé sur le salaire du salarié et apparaître sur une ligne identifiable du bulletin de paie. L’entreprise peut aussi prendre en charge une part plus importante, voire la totalité de la cotisation du salarié.
Un socle de garanties minimal à respecter
La mutuelle collective doit respecter le panier de soins minimal légal. Elle couvre notamment l’intégralité du ticket modérateur sur les actes remboursables, le forfait journalier hospitalier sans limitation de durée, ainsi qu’un niveau minimal de prise en charge en optique et en dentaire. De nombreuses entreprises choisissent toutefois un contrat plus protecteur pour mieux répondre aux besoins de leurs équipes.
Le régime doit être proposé dans des conditions collectives et objectives. Il ne peut pas avantager arbitrairement une personne ou exclure un salarié placé dans une situation comparable. Lorsque des catégories de personnel sont prévues, elles doivent reposer sur des critères admis, comme le statut cadre ou non-cadre.
L’acte qui rend le régime opposable
La complémentaire santé peut être instaurée par accord collectif, par référendum ou par décision unilatérale de l’employeur. Ce document fixe les salariés concernés, la répartition du financement, les garanties, l’éventuelle couverture des ayants droit et les cas de dispense admis. Il encadre donc concrètement l’imposition de la mutuelle d’entreprise.
Une information orale ou une simple note de service ne suffit pas à sécuriser durablement le dispositif. L’employeur doit remettre aux salariés une notice d’information établie par l’assureur et conserver les éléments prouvant qu’ils ont bien été informés.
Quand l’adhésion peut devenir obligatoire pour le salarié
Lorsqu’un régime collectif obligatoire est régulièrement mis en place, le salarié concerné doit normalement y adhérer. Il ne peut pas refuser uniquement parce qu’il juge les garanties insuffisantes, préfère son ancien contrat individuel ou ne souhaite pas subir la retenue sur salaire. Cette règle permet de répartir le coût et le risque au sein d’un même collectif.
Le moment où le régime est instauré compte toutefois. Un salarié déjà présent dans l’entreprise lors de la mise en place d’un régime par décision unilatérale peut, dans certaines conditions, refuser d’y adhérer si une cotisation doit être prélevée sur son salaire. Cette possibilité doit être vérifiée au regard de l’acte de mise en place et formalisée par écrit.
Ne pas confondre mutuelle obligatoire et ayants droit obligatoires
La couverture du salarié peut être obligatoire sans que l’adhésion de son conjoint ou de ses enfants le soit. L’employeur peut prévoir une extension familiale, avec ou sans participation financière. Si le régime rend l’adhésion des ayants droit obligatoire, il doit préciser les personnes concernées et les justificatifs à fournir.
Un salarié couvert par la mutuelle obligatoire de son conjoint peut parfois demander une dispense dans son entreprise. En revanche, une simple adhésion facultative au contrat du conjoint ne suffit pas toujours. Le salarié doit pouvoir démontrer le caractère obligatoire de cette autre couverture.
Les principales dispenses d’adhésion à vérifier
Les dispenses ne s’appliquent pas automatiquement. Elles doivent être prévues par le régime lorsque cela est nécessaire, et le salarié doit en faire la demande, généralement lors de l’embauche ou lorsque sa situation lui permet de refuser l’adhésion. L’entreprise doit recueillir une déclaration écrite ainsi que les justificatifs utiles.
- Salarié déjà couvert par une autre complémentaire collective obligatoire : il peut demander une dispense, notamment lorsqu’il est ayant droit obligatoire du contrat de son conjoint.
- Bénéficiaire de la complémentaire santé solidaire : la dispense est possible pendant la durée de ce droit.
- Salarié en contrat à durée déterminée ou en mission : des dispenses peuvent exister selon la durée du contrat et les dispositions applicables dans l’entreprise.
- Salarié à temps partiel ou apprenti : lorsque la cotisation représente une part importante de sa rémunération, un refus peut être admis dans les conditions prévues.
- Salarié déjà couvert par un contrat individuel : dans certains cas, il peut demander à conserver ce contrat jusqu’à son échéance.
La liste exacte dépend du mode de mise en place et des clauses retenues. Il est donc risqué de promettre une dispense sans relire le document fondateur du régime. À l’inverse, l’employeur ne doit pas écarter une demande légitime au motif que le salarié n’a pas formulé son refus lors d’un échange informel.
La dispense doit être réexaminée
Une dispense liée à une autre couverture santé n’est pas définitive. Si le salarié perd cette couverture, il doit rejoindre la mutuelle d’entreprise, sauf s’il relève d’un autre cas de dispense. L’employeur a intérêt à prévoir un suivi périodique, notamment lorsque le justificatif comporte une date de fin.
Une demande déposée à l’embauche ne doit pas être classée sans suivi. La situation du salarié peut changer avec la fin d’un CDD, l’échéance d’un contrat individuel ou la perte de la couverture du conjoint. Un registre des dispenses, associé à des dates de relance, évite que des dossiers anciens deviennent des anomalies de paie ou de protection sociale.
Organiser l’affiliation sans fragiliser l’entreprise
La conformité repose surtout sur la régularité des étapes administratives. Dès l’embauche, le salarié doit recevoir les informations sur les garanties, le coût, la part patronale, les éventuels ayants droit et les modalités de dispense. Un formulaire d’affiliation ou de refus clairement encadré réduit les incertitudes.
| Étape | Action utile | Preuve à conserver |
|---|---|---|
| Mise en place | Formaliser le régime collectif et ses bénéficiaires | Accord, référendum ou décision unilatérale |
| Information | Remettre la notice et expliquer la cotisation | Attestation de remise ou signature |
| Affiliation | Transmettre les données nécessaires à l’assureur | Bulletin d’adhésion |
| Dispense | Vérifier le motif et sa durée | Demande écrite et justificatif |
| Suivi | Actualiser les situations qui changent | Relances et pièces renouvelées |
Les erreurs à éviter en matière d’imposition de la mutuelle d’entreprise
La première erreur consiste à traiter la mutuelle comme un avantage facultatif alors que le régime a été déclaré obligatoire. Cette pratique crée des incohérences entre la paie, les déclarations sociales et les droits réellement ouverts auprès de l’organisme assureur.
La deuxième consiste à affilier un salarié sans lui avoir remis les informations nécessaires ou à refuser une dispense sans examiner sa situation. La troisième consiste à accepter un refus verbal sans document. En cas de contrôle ou de changement de situation, il devient alors impossible d’établir précisément le motif du refus et sa date d’effet.
Enfin, il faut éviter de figer le dispositif. Une évolution de la convention collective, des garanties, du tarif ou de la composition du personnel peut nécessiter une mise à jour des documents et des informations transmises aux salariés. Une mutuelle collective bien gérée protège l’entreprise et les salariés, sans transformer l’adhésion obligatoire en contrainte opaque.

Partager cet article
Articles qui pourraient vous intéresser :
 WTW santé : distinguer garanties, remboursements et interlocuteurs
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Loi Evin pour les mutuelles : conserver sa couverture après l’entreprise, sous conditions
 Mutuelle Hélium : distinguer le gestionnaire de l’assureur et comprendre son remboursement