Alan mutuelle entreprise : les garanties, le coût et la gestion à vérifier avant de signer
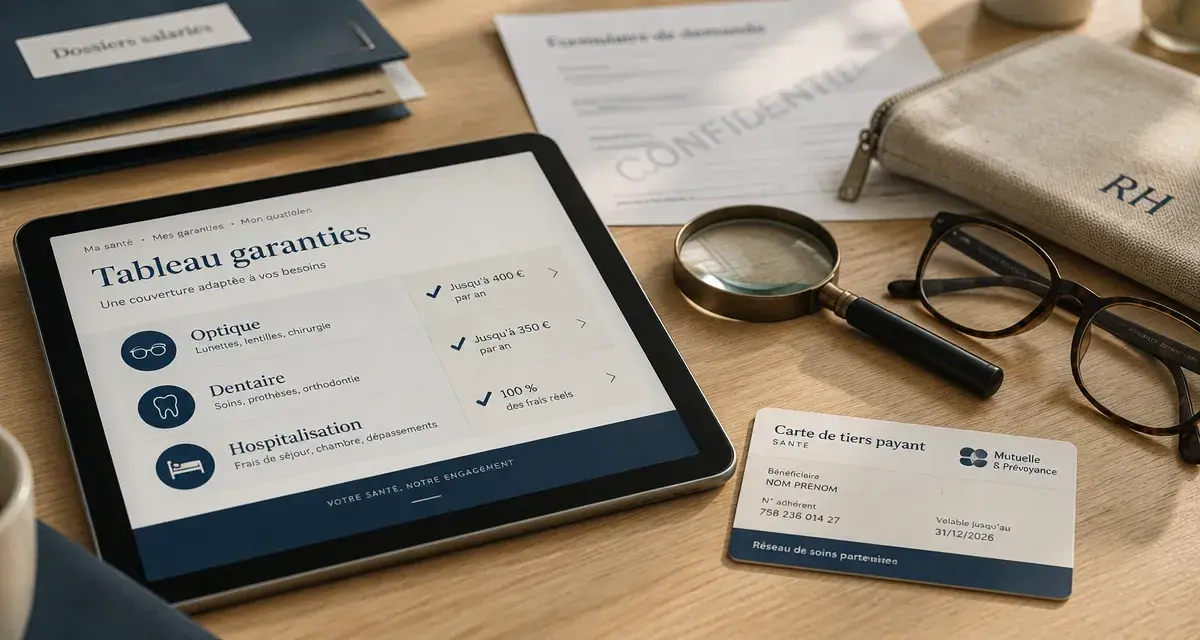
Choisir Alan pour la mutuelle entreprise ne revient pas à comparer uniquement une cotisation mensuelle. Pour l’employeur, l’enjeu est de proposer une complémentaire santé conforme, lisible et simple à administrer. Pour les salariés, il faut surtout savoir ce qui sera réellement remboursé en optique, en dentaire, en hospitalisation et pour les soins courants. Le bon contrat est celui dont les garanties correspondent aux besoins de l’équipe, sans alourdir inutilement le budget collectif.
Alan mutuelle entreprise : de quoi parle-t-on exactement ?
Dans le langage courant, on parle volontiers de « mutuelle Alan ». Il est toutefois plus juste de parler de complémentaire santé d’entreprise ou d’assurance santé collective. Son rôle est de compléter les remboursements de l’Assurance Maladie, selon le niveau de garanties choisi par l’employeur.
Une formule collective est souscrite par l’entreprise au bénéfice de ses salariés. Elle peut couvrir uniquement le salarié ou proposer, selon le contrat et les choix de chacun, une extension aux ayants droit, comme le conjoint, le partenaire ou les enfants. Les modalités d’adhésion, les options disponibles et la répartition de la cotisation doivent être précisées dans les documents remis aux collaborateurs.
Une obligation employeur, avec des règles à respecter
Dans le secteur privé, l’employeur doit en principe proposer une complémentaire santé collective à ses salariés et financer au minimum 50 % de la cotisation. Le contrat doit aussi répondre à certaines exigences réglementaires, notamment pour relever du cadre du contrat responsable.
Des dispenses d’adhésion peuvent exister dans certaines situations : salarié déjà couvert par une autre complémentaire obligatoire, contrat court, temps très partiel ou couverture individuelle dans les cas prévus. Elles ne s’appliquent pas automatiquement. L’entreprise doit les encadrer et conserver les justificatifs nécessaires.
Ce que l’entreprise choisit réellement
L’entreprise ne choisit pas seulement un assureur. Elle arbitre un niveau de protection, une participation employeur, les catégories de salariés éventuellement concernées et les conditions d’accès à des renforts individuels.
Une couverture généreuse sur un poste de soins précis peut se révéler peu utile si elle entraîne une hausse importante pour tous. À l’inverse, un socle trop limité crée rapidement de la déception lorsque les besoins en lunettes, en prothèses dentaires ou en hospitalisation apparaissent. Le choix doit donc tenir compte des besoins observés dans l’équipe et du budget que l’entreprise souhaite consacrer à la couverture.
Lire les garanties au-delà du montant de la cotisation
Le tarif est visible immédiatement. La qualité d’une complémentaire se mesure surtout au moment d’un soin. Avant de comparer les offres, il faut distinguer les remboursements exprimés en pourcentage de la base de remboursement de la Sécurité sociale, les forfaits en euros et les plafonds annuels. Ces mécanismes ne produisent pas le même reste à charge.
| Poste de santé | Point à contrôler | Pourquoi c’est déterminant |
|---|---|---|
| Soins courants | Niveau de prise en charge des consultations et des dépassements d’honoraires | Le coût varie selon le praticien et son secteur de conventionnement. |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière et forfait journalier | Un séjour court peut générer des dépenses importantes qui dépassent le remboursement de base. |
| Optique | Montant du forfait, fréquence de renouvellement et réseau de soins éventuel | Le prix d’un équipement dépend fortement des verres et de la monture. |
| Dentaire | Couronnes, implants, orthodontie et plafonds éventuels | Les écarts de prix sont souvent élevés selon les actes pratiqués. |
Le dispositif 100 % Santé ne couvre pas tous les choix
Les offres responsables intègrent le panier 100 % Santé pour certains équipements d’optique, dentaires et auditifs, sous réserve du respect des conditions prévues. Cette prise en charge peut éviter un reste à charge sur les équipements du panier concerné.
Un salarié qui choisit une monture, des verres, une couronne ou un appareil en dehors de ce panier doit toutefois se reporter aux garanties de son contrat. Le remboursement dépend alors du niveau prévu pour l’équipement choisi. Présenter le 100 % Santé comme une prise en charge illimitée serait donc trompeur.
Les limites qui méritent une lecture attentive
Une garantie affichée à 200 % ou 300 % peut sembler élevée sans répondre à toutes les situations. Le pourcentage est calculé à partir d’une base de remboursement qui peut être bien inférieure au tarif réellement facturé.
Il faut aussi vérifier les plafonds annuels, les exclusions, les délais éventuels, la prise en charge des médecines complémentaires et les conditions relatives à la chambre particulière. Demander un exemple chiffré pour une consultation avec dépassement, une paire de lunettes et une hospitalisation est souvent plus parlant qu’une grille technique.
Ce qui change l’expérience des RH et des salariés au quotidien
Une complémentaire collective efficace doit être compréhensible sans multiplier les échanges administratifs. C’est sur ce terrain qu’une solution numérique comme Alan peut être évaluée : accès aux garanties, transmission des justificatifs, suivi des remboursements, ajout d’un bénéficiaire ou accompagnement lors d’une question de santé.
Ces fonctionnalités doivent toutefois être appréciées à partir de la formule effectivement souscrite, et non de la seule présentation générale du service. Une interface pratique ne compense pas une garantie mal adaptée. Elle peut en revanche faciliter l’accès aux informations et le suivi des démarches.
Un parcours de remboursement clair réduit les demandes répétées et évite qu’un collaborateur renonce à demander une information parce qu’il ne comprend pas son tableau de garanties. Cette circulation de l’information compte aussi dans les équipes hybrides, où les documents d’adhésion et les notices ne sont plus toujours remis en main propre au bureau.
Pour les RH : privilégier une administration traçable
Les équipes RH doivent pouvoir intégrer les arrivées et les départs, suivre les affiliations, gérer les dispenses et disposer de documents à jour. La simplicité ne dispense pas de rigueur. Les décisions d’adhésion, les justificatifs de dispense et les informations transmises aux salariés doivent rester accessibles.
Lorsqu’un salarié quitte l’entreprise, la question de la portabilité de la couverture doit également être traitée dans les conditions prévues par la réglementation et le contrat. La gestion quotidienne doit donc rester documentée, même lorsque les démarches sont effectuées en ligne.
Pour les salariés : vérifier le parcours avant le besoin
Un salarié a intérêt à consulter sa carte de tiers payant, son tableau de garanties et les démarches à suivre avant un soin coûteux. Il peut demander un devis à son dentiste, à son opticien ou à son établissement de santé, puis vérifier le remboursement applicable.
Cette précaution est particulièrement utile pour les dépassements d’honoraires, les implants dentaires et certains équipements optiques. La rapidité d’une interface ne remplace pas la lecture d’un devis. Elle facilite surtout l’accès aux bonnes informations avant la dépense.
Comparer une offre Alan avec une autre complémentaire collective
La comparaison doit se faire à garanties équivalentes. Mettre face à face une formule d’entrée de gamme et une formule renforcée ne permet pas d’évaluer correctement le niveau de prix. L’employeur peut établir une grille d’analyse avec les besoins observés dans l’équipe, les obligations conventionnelles éventuelles et la part de cotisation qu’il souhaite financer.
- Identifier le socle obligatoire : convention collective, accord d’entreprise, catégories de personnel et niveau minimal de garanties.
- Comparer les remboursements poste par poste : ne pas se limiter au prix global ou à un pourcentage mis en avant.
- Calculer le coût employeur et le coût salarié : pour le socle, les options et les ayants droit.
- Tester les démarches courantes : affiliation, dispense, ajout d’un enfant, accès aux justificatifs et départ du salarié.
- Préparer l’explication interne : une présentation claire favorise l’adhésion et limite les incompréhensions.
Faire un choix cohérent avec la population de l’entreprise
Il n’existe pas de meilleure mutuelle entreprise universelle. Une jeune équipe majoritairement composée de salariés mobiles n’aura pas nécessairement les mêmes attentes qu’une entreprise où les collaborateurs ont davantage d’ayants droit ou consultent régulièrement des spécialistes.
La localisation compte aussi. Dans certaines zones, les dépassements d’honoraires et l’accès aux praticiens influencent davantage le niveau de couverture utile. Ces éléments peuvent orienter le choix du socle et des renforts proposés.
Avant de retenir Alan ou un autre assureur, l’entreprise a intérêt à recueillir les questions récurrentes, sans demander d’informations médicales personnelles. Les sujets remontent souvent d’eux-mêmes : lunettes, soins dentaires, téléconsultation, hospitalisation, accompagnement psychologique ou simplicité des remboursements.
Ces signaux permettent de choisir un socle pertinent et, si possible, des renforts optionnels plutôt que de faire payer à tous une garantie surdimensionnée. Ils aident aussi les RH à préparer une présentation adaptée aux situations les plus fréquentes dans l’entreprise.
Enfin, le contrat mérite d’être réévalué lorsque l’entreprise grandit, change de convention collective ou constate une évolution des besoins. Une complémentaire santé bien choisie n’est pas celle qui promet le plus. C’est celle dont les garanties, le budget et les démarches restent compréhensibles pour ceux qui la financent comme pour ceux qui l’utilisent.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Loi Evin pour les mutuelles : conserver sa couverture après l’entreprise, sous conditions
 Mutuelle Hélium : distinguer le gestionnaire de l’assureur et comprendre son remboursement
 Mutuelle en ligne pour petite entreprise : comparer les garanties avant le prix