WTW santé : distinguer garanties, remboursements et interlocuteurs
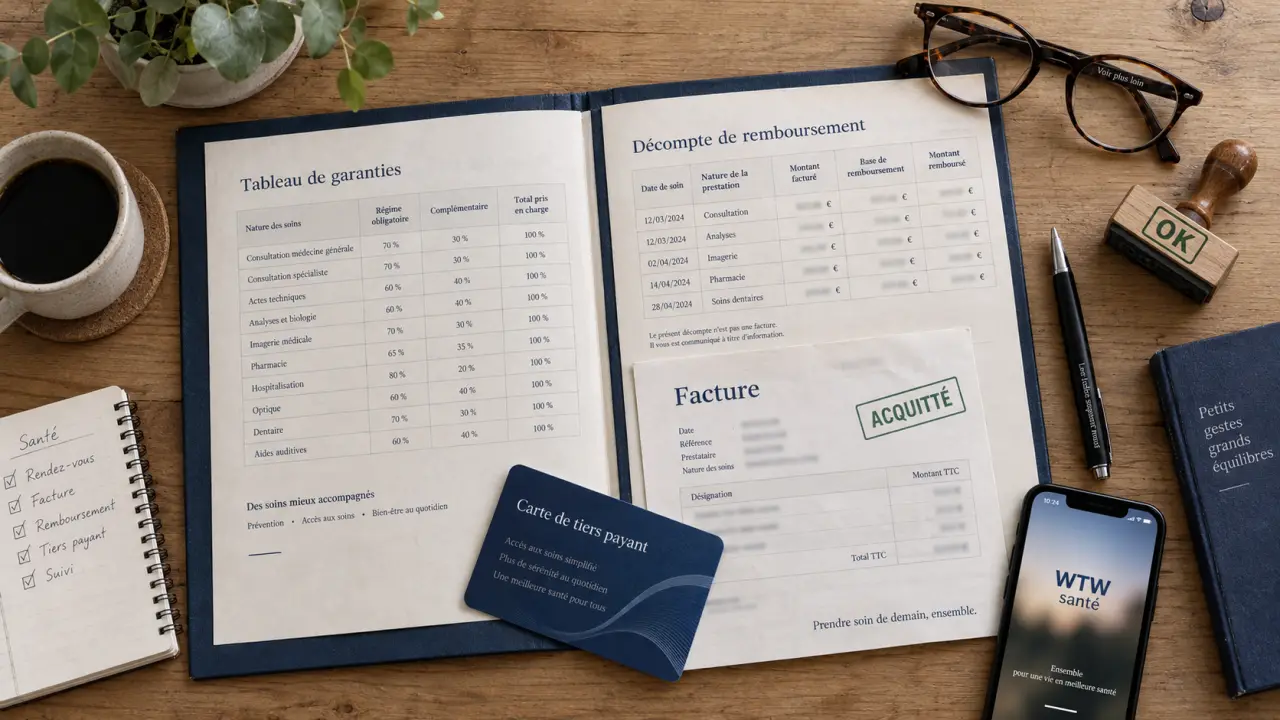
Lorsque l’on recherche WTW santé, le besoin est généralement concret : comprendre la couverture proposée par son entreprise, vérifier un remboursement ou savoir à qui adresser une demande. Pour s’y retrouver, il faut relier trois éléments : le contrat collectif, les garanties souscrites et le parcours de remboursement.
Commencer par identifier son rôle dans le dispositif santé
Dans une protection santé d’entreprise, plusieurs intervenants peuvent coexister. L’employeur choisit ou négocie un dispositif collectif. Un assureur porte généralement le risque et verse les prestations. Un gestionnaire peut suivre les démarches administratives, tandis qu’un intermédiaire accompagne parfois l’entreprise dans la conception ou le pilotage du régime. Pour l’assuré, ces rôles ne sont pas toujours visibles, alors qu’ils déterminent le bon interlocuteur.
Avant toute demande, il est utile de rassembler son attestation de couverture, sa carte de tiers payant lorsqu’elle existe, le tableau des garanties et les coordonnées indiquées par l’employeur ou dans les documents d’adhésion. Ces pièces évitent d’adresser une demande de remboursement à une entité qui n’en assure pas directement la gestion. Elles permettent aussi de préciser rapidement sa situation lorsque plusieurs services interviennent.
Les documents qui répondent aux questions les plus fréquentes
Le tableau de garanties indique les postes couverts et les limites applicables : consultations, hospitalisation, optique, dentaire, audiologie ou médecines complémentaires lorsqu’elles sont prévues. La notice d’information précise les conditions d’adhésion, les éventuelles exclusions et les modalités de mise en œuvre. Enfin, le décompte de remboursement détaille ce qui a été payé par l’Assurance Maladie et ce qui a été complété par la couverture collective.
Conserver ces documents en version numérique facilite les échanges, notamment lorsqu’un soin entraîne un reste à charge inattendu. Une ligne isolée ne suffit pas toujours. Il faut la comparer au libellé exact de la garantie concernée, puis vérifier les éventuels plafonds ou conditions associés.
Lire les garanties au-delà des pourcentages affichés
Un remboursement exprimé en pourcentage peut sembler simple, mais son sens dépend de la base de calcul. Un taux de 100 %, 150 % ou 200 % peut être calculé par rapport à la base de remboursement de l’Assurance Maladie, et non au prix réellement facturé par le professionnel. En cas de dépassements d’honoraires, l’écart peut donc être important. Le pourcentage affiché ne suffit pas à estimer le montant effectivement remboursé.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Base de remboursement | Elle sert de référence au calcul de nombreuses garanties. |
| Dépassement d’honoraires | Il peut rester partiellement ou totalement à la charge de l’assuré. |
| Forfait annuel ou par équipement | Il limite le montant disponible sur certains postes, notamment l’optique. |
| Plafond et fréquence | Ils déterminent combien de fois une prestation peut être prise en charge. |
| Accord préalable ou justificatif | Ils peuvent conditionner le remboursement d’une dépense particulière. |
Hospitalisation, optique et dentaire : anticiper avant de payer
Ces trois postes demandent une attention particulière, car les montants engagés peuvent être élevés. Pour une hospitalisation, il faut distinguer les honoraires, la chambre particulière, le forfait journalier et les services de confort. En optique et en dentaire, un devis détaillé permet de comparer le prix proposé avec les montants ou forfaits prévus au contrat.
Demander une estimation de prise en charge avant un achat important permet de connaître le reste à charge prévisible. Cette vérification peut aussi aider à ajuster son choix de praticien, d’équipement ou de prestation. Le devis doit être conservé avec les autres documents du dossier, surtout si une demande de prise en charge est nécessaire.
Comprendre le remboursement et réagir en cas d’écart
Dans le parcours le plus courant, l’Assurance Maladie traite d’abord la feuille de soins, puis les informations sont transmises à la complémentaire grâce à la télétransmission. Le complément intervient ensuite selon les garanties. Toutefois, un remboursement peut être retardé ou incomplet si la transmission n’est pas active, si les droits ne sont pas à jour ou si une facture détaillée est nécessaire.
Un écart ne signifie donc pas automatiquement que la garantie est insuffisante. Il peut venir d’une information administrative manquante, d’un plafond déjà atteint ou d’un poste qui ne relève pas des conditions prévues. La première étape consiste à comparer les documents plutôt qu’à envoyer immédiatement une réclamation générale.
Comparer trois montants, pas un seul
Pour analyser une dépense de santé, il faut mettre en regard le montant facturé, le remboursement du régime obligatoire et celui de la complémentaire. Le reste à charge correspond à l’écart final entre la dépense et les remboursements obtenus. Cette méthode permet de repérer plus facilement l’origine d’une différence et de vérifier si une pièce manque au dossier.
Pour accélérer l’examen de la demande, réunir dès le départ la facture acquittée, le décompte du régime obligatoire, le devis initial et la référence de la garantie. Ces documents permettent de formuler une question précise et de limiter les échanges incomplets. Si le décompte ne permet pas d’identifier l’origine de l’écart, il faut demander le détail du calcul en rappelant la date du soin et le montant concerné.
Les réflexes utiles en cas de remboursement inattendu
- Vérifier la date du soin et la période de validité des droits.
- Contrôler que le poste facturé correspond bien au poste prévu dans le tableau de garanties.
- Regarder si un plafond annuel, un délai ou une fréquence de renouvellement s’applique.
- Demander au professionnel une facture détaillée lorsque le décompte est difficile à interpréter.
- Conserver une trace écrite de la demande et des documents transmis.
Faire évoluer sa couverture sans perdre ses repères
La situation d’un salarié peut changer : arrivée dans l’entreprise, ajout d’un bénéficiaire, mariage, naissance, changement de situation professionnelle ou départ de l’entreprise. Ces événements peuvent avoir des conséquences sur l’adhésion au régime collectif, le niveau de couverture retenu ou les démarches à accomplir. Il est préférable de les signaler rapidement en suivant la procédure communiquée par l’employeur.
Avant de choisir une option ou une surcomplémentaire lorsqu’elle est proposée, il faut partir de ses dépenses prévisibles plutôt que d’un niveau de garantie présenté comme meilleur dans tous les cas. Une personne qui consulte surtout en ville n’a pas les mêmes besoins qu’un foyer ayant des dépenses régulières en optique, en orthodontie ou en hospitalisation. Le choix doit tenir compte des cotisations, des plafonds, des délais et du reste à charge probable.
Préparer une demande claire auprès du bon interlocuteur
Une demande efficace tient en quelques informations vérifiables : identité de l’assuré, date du soin ou de l’événement, nature de la dépense, montant concerné, numéro de dossier s’il existe et pièces jointes lisibles. Expliquer précisément l’écart observé est plus utile qu’une demande générale sur ses droits. Une formulation précise facilite aussi la transmission du dossier au service compétent.
Pour une question liée au contrat collectif, aux bénéficiaires ou à l’adhésion, le service des ressources humaines peut être le premier point d’entrée. Pour un paiement, un décompte ou l’envoi d’un justificatif, les coordonnées figurant sur les documents de couverture restent la référence. Cette distinction réduit les délais et aide à obtenir une réponse adaptée à la situation.
