VIASANTÉ Mutuelle : les garanties à vérifier avant de comparer les prix
Vous recherchez des informations sur VIASANTÉ Mutuelle pour choisir une complémentaire santé, comprendre vos remboursements ou gérer un contrat existant ? Le point décisif est de distinguer les garanties prévues, leur coût et les démarches nécessaires pour en bénéficier. Un tarif seul ne permet pas de savoir si une couverture convient à vos dépenses de santé.
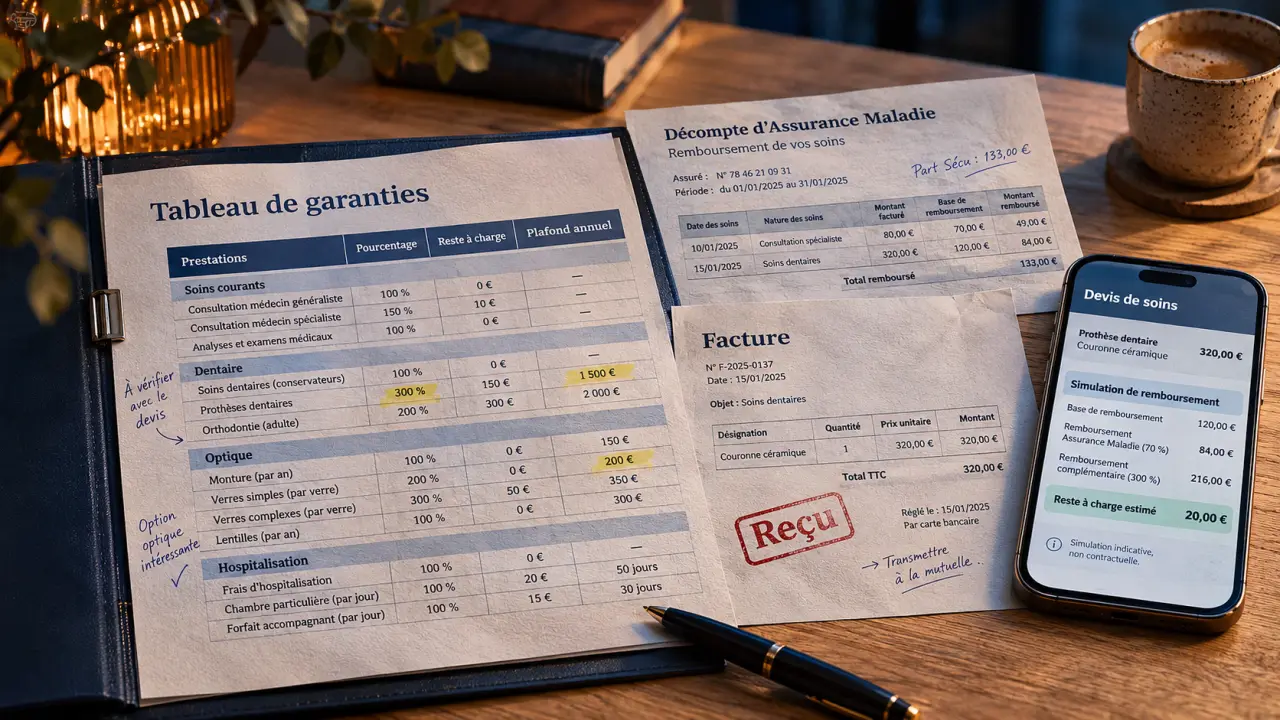
Avant de souscrire ou de modifier votre formule, rassemblez votre tableau de garanties, quelques décomptes récents et vos éventuels devis de soins. Ces documents permettent de comparer une proposition à vos besoins réels, plutôt qu’à des promesses générales.
Identifier votre besoin avant de chercher une formule
Une recherche sur VIASANTÉ Mutuelle peut répondre à deux situations différentes : vous envisagez une adhésion ou vous êtes déjà adhérent. Dans le premier cas, l’objectif est d’obtenir une proposition adaptée et de vérifier ses conditions. Dans le second, mieux vaut partir de votre contrat actuel pour retrouver une information, suivre une demande ou comprendre un remboursement.
Pour une nouvelle adhésion : partir des dépenses prévisibles
Listez les soins qui reviennent régulièrement : consultations avec dépassements d’honoraires, lunettes, soins dentaires ou suivi spécialisé. Ajoutez les dépenses moins fréquentes, mais potentiellement importantes, comme une hospitalisation. Une couverture pertinente protège aussi contre une dépense difficile à absorber, pas seulement contre les petits frais du quotidien.
Votre situation professionnelle compte également. Si vous bénéficiez d’une complémentaire collective par votre employeur, vérifiez d’abord les garanties déjà acquises et les règles applicables à vos ayants droit. Une couverture supplémentaire ne doit pas être choisie sans avoir identifié ce qu’elle apporterait réellement.
Pour un contrat existant : retrouver la bonne version des documents
Appuyez-vous sur le tableau de garanties correspondant à votre formule et à la période concernée. Une brochure commerciale ou une ancienne proposition peut présenter des conditions différentes de celles de votre contrat. Préparez votre numéro d’adhérent et la référence du soin lorsque vous sollicitez une explication : cela facilite une réponse précise.
Lire les garanties sans confondre pourcentage et remboursement réel
Pour évaluer une proposition VIASANTÉ Mutuelle, examinez la manière dont chaque poste est remboursé. Les garanties peuvent être exprimées en pourcentage d’une base de remboursement, en euros ou selon une combinaison de ces modalités. Ces présentations ne se comparent pas directement.
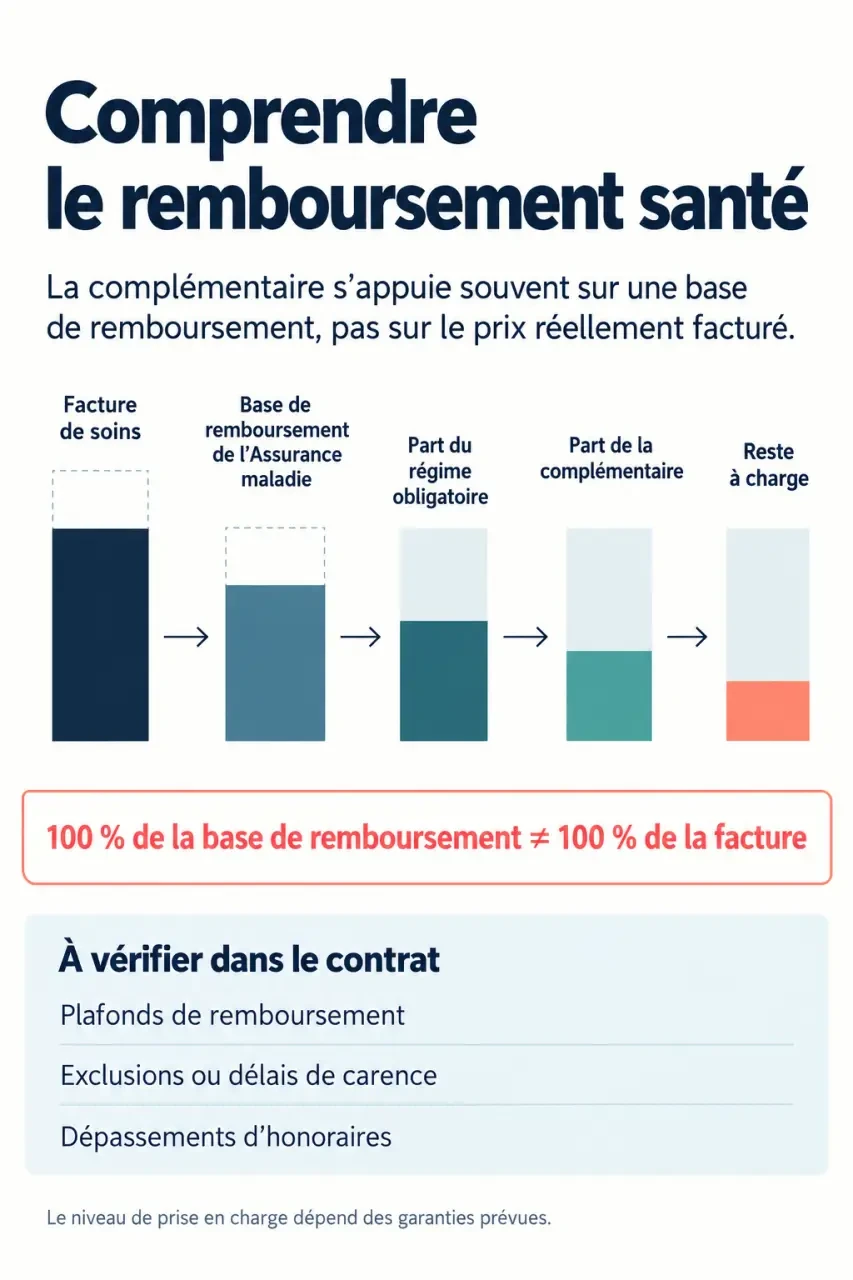
Le pourcentage ne porte pas forcément sur la facture
Une garantie annoncée à 100 % de la base de remboursement ne signifie pas que tous vos frais seront remboursés. Le calcul se rapporte à une base définie par l’Assurance maladie, qui peut être inférieure au prix facturé. Vérifiez également si le niveau affiché comprend le remboursement du régime obligatoire, comme c’est fréquemment le cas.
Demandez une simulation sur un devis concret lorsque des dépassements d’honoraires sont prévus. C’est le moyen le plus lisible d’estimer le reste à charge, en tenant compte des règles du contrat et des sommes qui peuvent rester légalement à votre charge.
| Poste de soins | Éléments à examiner | Point de vigilance |
|---|---|---|
| Consultations | Base de calcul, niveau de garantie, situation du médecin | Les dépassements peuvent rester partiellement à votre charge. |
| Hospitalisation | Honoraires, forfait journalier, chambre particulière | Les limites peuvent varier selon la nature des frais. |
| Dentaire | Type d’acte, panier de soins, plafond éventuel | Deux actes dentaires peuvent relever de garanties différentes. |
| Optique | Équipement, correction, forfait et renouvellement | Le montant dépend des conditions prévues au contrat. |
| Audiologie | Catégorie d’équipement et conditions de prise en charge | Le choix de l’appareil influe sur le reste à charge. |
Les plafonds et exclusions comptent autant que les montants
Repérez les plafonds annuels, les éventuels délais de carence et les limites de fréquence. Vérifiez aussi les prestations exclues. Concernant le dispositif 100 % Santé, l’absence de reste à charge suppose notamment un équipement éligible et une couverture répondant aux conditions applicables : elle ne s’étend pas automatiquement à tous les produits proposés.
Comparer le tarif avec ce que le contrat apporte vraiment
Il n’existe pas de tarif unique pertinent pour tous les profils. Le montant d’une cotisation dépend notamment de la situation de la personne à couvrir et du niveau de garanties retenu. Pour comparer plusieurs devis, utilisez les mêmes informations et une date de prise d’effet identique.
Raisonnez sur le coût annuel global : les cotisations, auxquelles s’ajoutent les dépenses qui resteraient à votre charge. Une formule moins chère peut devenir moins intéressante si elle couvre mal un poste que vous utilisez régulièrement. À l’inverse, renforcer toutes les garanties n’est pas forcément utile si seules quelques dépenses justifient une meilleure protection.
- Comparez les remboursements sur les mêmes exemples de soins.
- Distinguez le tarif promotionnel éventuel de la cotisation habituelle.
- Vérifiez les conditions de changement de niveau de garantie.
- Examinez les modalités de couverture du conjoint et des enfants.
- Demandez les conditions écrites des services qui comptent pour vous.
Le tableau de garanties peut servir de tuteur à votre décision : il maintient la comparaison sur un axe stable lorsque les arguments commerciaux se multiplient. Ajoutez en face de chaque poste votre dépense habituelle, le remboursement estimé et le reste à charge acceptable pour votre budget. Cette grille personnelle évite de choisir la formule qui affiche le plus de prestations plutôt que celle qui soutient réellement vos besoins.
Les avis d’adhérents peuvent éclairer certains aspects du service, mais ils ne remplacent pas cette analyse. Un remboursement jugé insuffisant peut dépendre d’une formule particulière, du soin réalisé ou d’une limite contractuelle.
Préparer vos démarches et sécuriser le suivi du contrat
Pour accéder à vos services VIASANTÉ Mutuelle, utilisez les coordonnées figurant sur vos documents contractuels ou accédez au site officiel après avoir vérifié son identité. Évitez de transmettre des informations personnelles depuis un lien reçu dans un message inattendu, notamment lorsqu’il demande des coordonnées bancaires.
Faire une demande de remboursement exploitable
Lorsqu’un remboursement semble manquer, consultez d’abord le décompte de l’Assurance maladie et celui de votre complémentaire. Selon le soin et les modalités de transmission, une pièce complémentaire peut être nécessaire. Préparez la facture acquittée, le décompte concerné et, si besoin, le devis accepté.
Le tiers payant dispense d’avancer certains frais dans les limites de son application ; il ne garantit pas que toute la facture est couverte. Si vous devez engager une dépense importante, demandez une estimation de prise en charge en amont et conservez la réponse.
Modifier ou résilier sans créer d’interruption de couverture
Avant un changement de formule ou d’organisme, vérifiez la date d’effet, les modalités de résiliation et les conditions du nouveau contrat. Pour les contrats de complémentaire santé concernés, une résiliation après un an est possible sans frais, sous réserve des règles applicables à votre situation. Un contrat collectif obligatoire appelle une vérification spécifique.
En cas de désaccord sur une prestation, demandez une explication écrite précisant le calcul et la clause appliquée. Si le problème persiste, suivez la procédure de réclamation indiquée dans les documents contractuels, puis, lorsque les conditions sont réunies, les modalités de médiation prévues.
Pour décider sereinement, retenez trois repères : un remboursement compréhensible, un reste à charge supportable et des conditions écrites claires. Ils sont plus utiles qu’une cotisation attractive examinée isolément.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Mutuelle IRP AUTO : vérifiez vos garanties avant de payer deux fois
 Mutuelle obligatoire des entreprises : 4 dispenses possibles et les règles à respecter
 Date d’effet de la mutuelle d’entreprise : quand démarre vraiment votre couverture ?