Mutuelle obligatoire des entreprises : 4 dispenses possibles et les règles à respecter
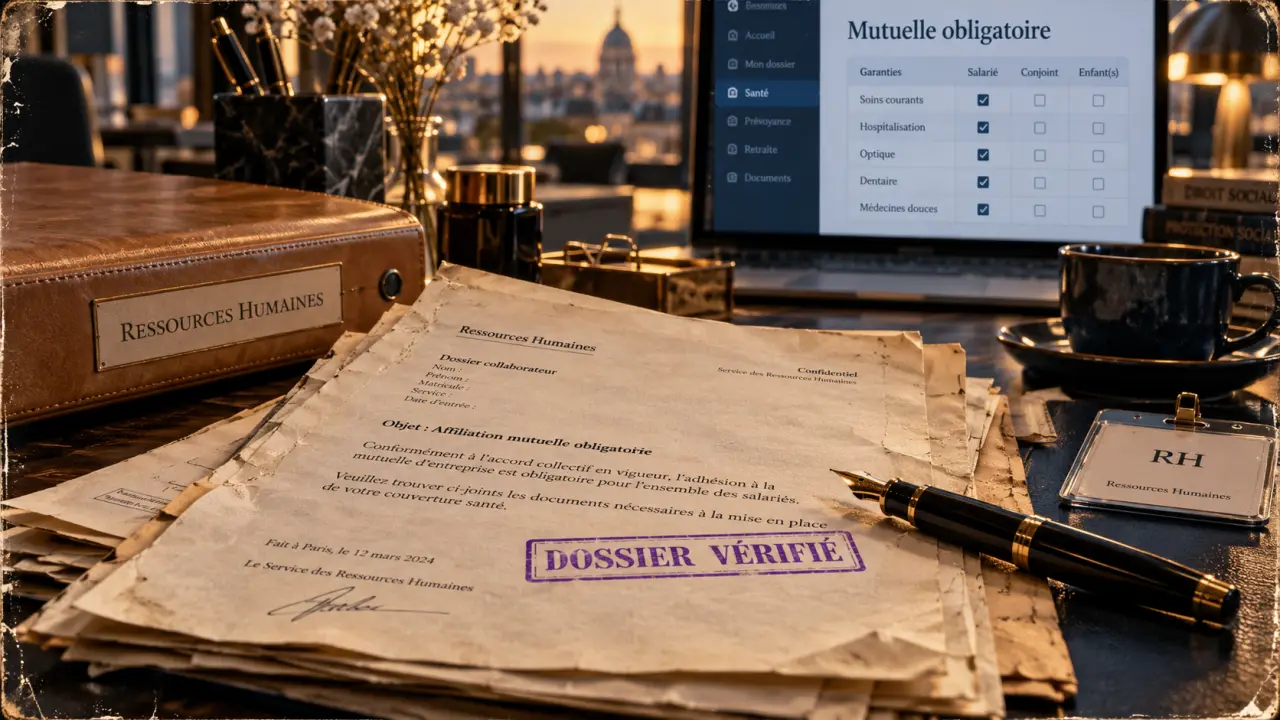
Depuis 2016, une entreprise du secteur privé doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation. Cette obligation, souvent appelée mutuelle obligatoire des entreprises, ne signifie pas que chaque salarié doit y adhérer sans exception. Entre les garanties minimales, les cas de dispense et les justificatifs à fournir, il faut distinguer ce qui relève de l’employeur et ce qui peut justifier un refus individuel.
Ce que l’entreprise doit mettre en place pour être en règle
La mutuelle obligatoire des entreprises concerne les employeurs privés, quelle que soit la taille de la structure. Elle doit couvrir l’ensemble des salariés ou une ou plusieurs catégories objectives de personnel, définies selon des critères admis par la réglementation. L’employeur ne peut donc pas réserver le régime aux personnes de son choix.
Une participation patronale d’au moins 50 %
L’entreprise prend à sa charge au minimum la moitié de la cotisation correspondant à la couverture du salarié. Elle peut financer une part plus importante, ainsi que tout ou partie de la cotisation des ayants droit, mais cette prise en charge n’est pas une obligation générale. Le solde est prélevé sur la paie du salarié affilié.
Cette participation doit s’inscrire dans un régime collectif formalisé. La complémentaire peut être instaurée par accord collectif, référendum ou décision unilatérale de l’employeur. Le document qui la fonde précise notamment les salariés concernés, les garanties, la répartition des cotisations et les éventuels cas de dispense.
Un socle de garanties minimal
Le contrat doit prévoir un panier de soins minimal. Il inclut notamment la prise en charge intégrale du ticket modérateur sur les consultations, actes et prestations remboursables par l’Assurance Maladie, sauf exceptions, ainsi que la couverture du forfait journalier hospitalier sans limitation de durée. Des niveaux minimaux sont également prévus pour l’optique et les soins dentaires.
Dans les faits, les entreprises choisissent fréquemment une couverture plus protectrice pour répondre aux attentes des équipes ou aux obligations de leur convention collective. Celle-ci peut imposer un niveau de garanties, une cotisation ou une répartition employeur-salarié plus favorable que le minimum légal.
Les 4 situations les plus courantes où un salarié peut être dispensé
Une dispense d’adhésion n’est jamais automatique. Le salarié doit généralement la demander par écrit et fournir le justificatif requis. Surtout, cette possibilité doit être prévue par l’acte qui instaure le régime, sauf dans certains cas encadrés par la loi. Voici les situations les plus fréquentes.
- Le salarié est déjà couvert par une autre complémentaire santé collective obligatoire. C’est notamment le cas lorsqu’il est ayant droit obligatoire de la mutuelle de son conjoint. Il doit justifier cette couverture et renouveler sa demande si nécessaire.
- Le salarié est en contrat court ou à temps très partiel. Des dispenses peuvent concerner les CDD, les contrats de mission et certains salariés à temps partiel, selon la durée du contrat, le montant de la cotisation et les règles prévues par le régime.
- Le salarié était présent lors de la mise en place par décision unilatérale. Si la mutuelle a été instaurée par décision unilatérale de l’employeur avec une contribution salariale, les salariés déjà présents peuvent, dans certaines conditions, refuser d’adhérer.
- Le salarié bénéficie de certains dispositifs individuels. Les personnes couvertes par la complémentaire santé solidaire peuvent demander une dispense pendant la durée de leur droit. D’autres couvertures individuelles peuvent aussi ouvrir cette possibilité dans un cadre précis et temporaire.
Le cas du salarié déjà assuré à titre individuel demande une vigilance particulière. Une simple assurance santé souscrite de son côté ne suffit pas toujours à écarter la mutuelle d’entreprise. Les conditions dépendent de la date d’embauche, de la date de souscription du contrat individuel et des dispositions écrites applicables dans l’entreprise.
Éviter les erreurs qui rendent la mutuelle contestable
La conformité ne dépend pas seulement du choix du contrat. Elle repose aussi sur les preuves que l’entreprise peut produire en cas de contrôle ou de contestation. Un régime mal formalisé peut faire perdre certains avantages sociaux et fiscaux attachés aux contributions patronales.
Ne pas confondre information et recueil des choix
Remettre une notice d’information ne suffit pas à démontrer qu’un salarié a demandé une dispense. L’employeur doit conserver une demande datée et signée, accompagnée des justificatifs utiles. Cette demande doit rappeler que le salarié a été informé des conséquences de son choix, notamment de l’absence de participation patronale tant qu’il reste dispensé.
La gestion d’une mutuelle collective repose sur deux exigences. L’entreprise doit appliquer un cadre identique aux salariés placés dans une situation comparable, tout en prenant en compte les situations personnelles qui justifient légalement une dispense. Le plus simple consiste à prévoir un parcours administratif clair : formulaire de demande, pièce justificative attendue, date de vérification et alerte avant expiration. Cette organisation limite les affiliations injustifiées et les dispenses laissées sans contrôle.
Vérifier les règles de la convention collective
Avant de retenir une formule, l’employeur doit examiner sa convention collective et les éventuels accords de branche. Ils peuvent définir des garanties conventionnelles, une catégorie de salariés particulière ou une participation patronale minimale plus élevée. Choisir un contrat uniquement parce qu’il respecte le panier légal peut donc être insuffisant.
Il faut aussi vérifier l’articulation avec la prévoyance. La mutuelle rembourse les frais de santé, tandis que la prévoyance couvre notamment les risques d’incapacité, d’invalidité ou de décès. Les deux régimes peuvent être négociés ensemble, mais ils répondent à des objectifs distincts.
Mettre en œuvre le régime sans alourdir la gestion paie
Une mise en place efficace commence par un état des lieux : effectif concerné, convention collective, garanties souhaitées, budget employeur et éventuelle couverture des familles. L’entreprise choisit ensuite son mode de mise en place et remet les documents nécessaires à chaque salarié.
| Étape | Point à sécuriser |
|---|---|
| Définir le régime | Salariés couverts, garanties, cotisations et part financée par l’employeur |
| Formaliser la décision | Accord collectif, référendum ou décision unilatérale écrite |
| Informer les salariés | Notice du contrat et modalités d’adhésion ou de dispense |
| Gérer les preuves | Demandes de dispense, justificatifs et dates de renouvellement |
| Paramétrer la paie | Part patronale, part salariale et traitement des entrées ou sorties |
Lorsqu’un salarié quitte l’entreprise, la question de la portabilité des garanties doit également être examinée. Sous conditions, notamment lorsque la rupture du contrat ouvre droit à l’assurance chômage et qu’elle n’est pas due à une faute lourde, l’ancien salarié peut conserver gratuitement les garanties santé pendant une période limitée. Anticiper ce point dans les procédures de départ évite les oublis et permet de transmettre une information claire.
Choisir une mutuelle adaptée plutôt qu’une couverture seulement minimale
Le prix reste un critère important, mais une cotisation faible peut cacher des remboursements peu adaptés aux besoins réels des salariés. L’entreprise a intérêt à comparer les postes qui génèrent le plus souvent un reste à charge : hospitalisation, optique, dentaire, audiologie et consultations avec dépassements d’honoraires.
La bonne formule est celle dont les garanties sont compréhensibles, dont les exclusions sont identifiées et dont la gestion des remboursements est fluide. Proposer des options facultatives permet aux salariés qui le souhaitent d’augmenter leur niveau de couverture sans imposer ce coût à l’ensemble de l’effectif. La mutuelle obligatoire des entreprises devient alors un véritable élément de protection sociale, et pas seulement une ligne imposée sur le bulletin de paie.

Partager cet article
Articles qui pourraient vous intéresser :
 WTW santé : distinguer garanties, remboursements et interlocuteurs
 Alan mutuelle entreprise : les garanties, le coût et la gestion à vérifier avant de signer
 Compte comptable de la mutuelle d’entreprise : 6452 pour la charge, 437 pour la dette
 AÉSIO : le bon accès pour un remboursement, un devis ou un conseiller