Mutuelle Hélium : distinguer le gestionnaire de l’assureur et comprendre son remboursement
Lorsque le nom Hélium apparaît sur une carte de tiers payant, un relevé ou un décompte, une question revient souvent : qui rembourse réellement les frais de santé ? La réponse dépend du contrat souscrit par l’employeur, l’assureur ou l’organisme complémentaire. Identifier le rôle de chaque intervenant aide à vérifier un remboursement, envoyer le bon justificatif et éviter les démarches inutiles.
Mutuelle Hélium : ce que ce nom peut désigner dans votre contrat
Dans le langage courant, on parle volontiers de « mutuelle Hélium ». Pourtant, le nom indiqué sur vos documents peut correspondre à l’organisme qui gère administrativement votre complémentaire santé, sans être l’assureur qui porte les garanties. Cette distinction explique pourquoi un même espace assuré ou un même interlocuteur peut concerner des contrats offrant des niveaux de remboursement différents.
Trois rôles à distinguer avant toute demande
Votre protection santé réunit généralement plusieurs acteurs. L’Assurance Maladie rembourse la part obligatoire selon sa base de remboursement. L’assureur, la mutuelle ou l’institution de prévoyance finance la part complémentaire prévue au contrat. Un gestionnaire peut, quant à lui, traiter les décomptes, le tiers payant, les demandes de prise en charge et les échanges avec les assurés. Le nom Hélium peut apparaître dans ce dernier rôle.
Pour savoir à qui adresser une réclamation concernant une garantie, un changement de contrat ou une cotisation, consultez les mentions de votre notice d’information et de votre certificat d’adhésion. Pour une question pratique sur un décompte, une carte de tiers payant ou une facture en attente, les coordonnées indiquées sur vos documents restent le point de départ le plus fiable.
Pourquoi le niveau de remboursement n’est pas le même pour tous
Il n’existe pas de barème universel associé au seul nom du gestionnaire. Les garanties varient selon la formule choisie, l’accord collectif de l’entreprise, les options souscrites et les règles applicables à votre régime. Deux personnes qui utilisent le même circuit de gestion peuvent donc obtenir des remboursements très différents en optique, en dentaire, en hospitalisation ou pour les soins courants.
Décrypter un remboursement santé ligne par ligne
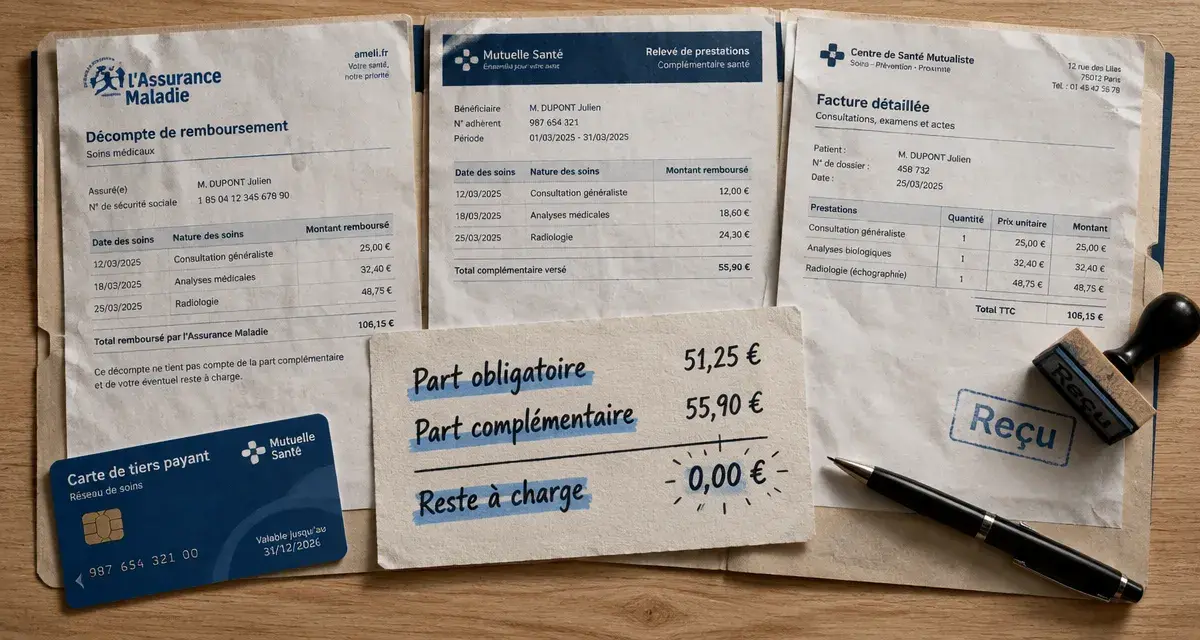
Un décompte devient plus lisible lorsqu’on distingue le prix payé, le remboursement de l’Assurance Maladie et la participation complémentaire. Le montant finalement versé ne correspond pas toujours à celui de la dépense. Des dépassements d’honoraires, une franchise, une participation forfaitaire ou une garantie plafonnée peuvent expliquer cet écart.
| Élément du décompte | Ce qu’il indique | Point à vérifier |
|---|---|---|
| Montant facturé | Prix demandé par le professionnel de santé | Présence éventuelle de dépassements |
| Part obligatoire | Somme réglée par l’Assurance Maladie | Base de remboursement appliquée |
| Part complémentaire | Somme versée selon votre garantie | Pourcentage, forfait ou plafond annuel |
| Reste à charge | Part non remboursée après les deux interventions | Exclusions, limites et frais non couverts |
Les garanties exprimées en pourcentage ou en euros
Une garantie à 100 %, 150 % ou 200 % fait généralement référence à la base de remboursement, et non au prix librement fixé par le praticien. À l’inverse, un forfait en euros correspond à une enveloppe définie pour une prestation ou une période. En optique ou pour certains équipements, vérifiez aussi les conditions de renouvellement : un forfait disponible aujourd’hui peut ne plus l’être après une première utilisation.
Comparez le décompte avec la facture et le tableau de garanties, prestation par prestation. Ne vous arrêtez pas au total reçu. Repérez l’intitulé exact du soin, la date, le bénéficiaire concerné et la colonne qui précise la règle appliquée. Ce niveau de détail permet d’identifier une anomalie réelle plutôt qu’une simple différence entre le devis initial et la dépense finale.
Les bons réflexes avant un soin coûteux
Pour l’hospitalisation, les prothèses dentaires, l’orthodontie, l’optique ou l’audiologie, attendre le remboursement pour découvrir le reste à charge est rarement la meilleure stratégie. Demandez un devis détaillé au professionnel et comparez-le avec les garanties de votre contrat avant de vous engager.
Demander une prise en charge au bon moment
Selon la nature du soin et les modalités prévues, une demande de prise en charge peut être nécessaire avant l’intervention. Préparez le devis complet, les dates envisagées, l’identité du bénéficiaire et, si nécessaire, les éléments demandés par le professionnel. Une réponse écrite permet de connaître le montant ou les limites de l’accord avant d’avancer des frais importants.
Considérez votre tableau de garanties comme un document de référence, pas comme une simple liste de pourcentages. Il indique la règle applicable, tandis que le devis précise les honoraires du praticien, la chambre particulière, les actes annexes, le matériel et les dépassements. En mettant les deux documents côte à côte, vous obtenez une estimation plus concrète du reste à charge et pouvez ajuster votre choix de professionnel ou d’équipement avant d’engager la dépense.
Utiliser le tiers payant sans supposer une prise en charge totale
La carte de tiers payant peut éviter d’avancer tout ou partie des frais chez les professionnels qui l’acceptent. Elle ne garantit toutefois pas l’absence de reste à charge. Certains actes, dépassements ou prestations hors garantie restent parfois à régler directement. Avant le rendez-vous, demandez au praticien ce qui sera télétransmis, ce qui sera pris en tiers payant et ce qui devra être payé sur place.
Que faire en cas de remboursement absent, faible ou incompréhensible ?
Un remboursement qui tarde n’est pas forcément un refus. Il peut s’agir d’une télétransmission non activée, d’un document manquant, d’une facture insuffisamment détaillée ou d’un délai de traitement. Suivre les étapes dans le bon ordre évite de multiplier les messages sans fournir les informations nécessaires.
- Vérifiez le décompte de l’Assurance Maladie : si la part obligatoire n’apparaît pas, la complémentaire peut ne pas avoir reçu les informations nécessaires.
- Contrôlez les garanties applicables : la date du soin, le bénéficiaire et la formule souscrite doivent correspondre.
- Rassemblez les justificatifs : facture acquittée, décompte, prescription ou devis, selon la prestation concernée.
- Contactez l’interlocuteur indiqué sur votre contrat en précisant la prestation, la date, le montant et la question posée.
- Conservez les échanges jusqu’à la résolution du dossier, notamment si vous demandez une révision du remboursement.
Gérer son contrat sans perdre ses repères
Un changement d’employeur, de situation familiale, d’adresse ou de coordonnées bancaires peut avoir des conséquences sur la couverture des bénéficiaires et sur les remboursements. Signalez-le par le canal prévu par votre contrat et conservez une copie des documents transmis. Si une nouvelle carte de tiers payant est émise, remplacez l’ancienne et présentez la version à jour aux professionnels de santé.
Pour évaluer votre couverture, ne regardez pas uniquement le montant de la cotisation. Examinez les postes que vous utilisez réellement, les plafonds, les délais éventuels, les exclusions et le niveau de prise en charge des dépenses susceptibles de peser sur votre budget. Cette vérification régulière rend la gestion d’une mutuelle Hélium plus claire : chaque remboursement est replacé dans le cadre précis de vos garanties.