Loi Evin pour les mutuelles : conserver sa couverture après l’entreprise, sous conditions
Quitter son entreprise ne signifie pas forcément perdre sa complémentaire santé du jour au lendemain. La loi Evin permet, dans certaines situations, de conserver les garanties de l’ancien contrat collectif sous la forme d’une adhésion individuelle. Ce dispositif concerne notamment les retraités, les salariés en incapacité ou les personnes qui arrivent au terme de leur portabilité.
À qui s’adresse la loi Evin pour les mutuelles ?
La loi Evin concerne les anciens salariés couverts par une mutuelle d’entreprise obligatoire, ainsi que certains ayants droit. Elle ne crée pas un nouveau contrat de santé universel. Elle ouvre un droit au maintien des garanties auprès de l’organisme qui assurait le contrat collectif de l’entreprise.
Les anciens salariés qui peuvent demander le maintien
Le maintien individuel peut être demandé par les salariés dont le contrat de travail prend fin et qui perçoivent une pension de retraite, une rente d’incapacité ou d’invalidité, ou un revenu de remplacement en cas de chômage. Il peut aussi concerner les personnes ayant bénéficié de la portabilité de la mutuelle après une rupture de contrat ouvrant droit à l’assurance chômage.
Les ayants droit d’un salarié décédé peuvent également bénéficier d’un maintien de garanties pendant une durée limitée. Dans tous les cas, il faut avoir été couvert par le contrat collectif santé de l’entreprise avant le départ ou le décès.
Un droit distinct de la portabilité
La portabilité permet de conserver gratuitement la mutuelle d’entreprise après une rupture du contrat de travail, dans la limite de 12 mois, lorsque le salarié est pris en charge par l’assurance chômage. Pendant cette période, les garanties restent celles du contrat collectif et leur financement est mutualisé.
La loi Evin intervient souvent ensuite. Elle permet de prolonger la couverture, mais cette fois en payant seul l’intégralité de la cotisation. Elle s’adresse aussi aux retraités et aux personnes invalides, qui ne peuvent généralement pas bénéficier de la portabilité.
Quelles garanties sont conservées avec ce dispositif ?
Le contrat proposé au titre de la loi Evin doit reprendre des garanties comparables à celles dont bénéficiait le salarié dans l’entreprise. Hospitalisation, soins courants, optique, dentaire ou médecines complémentaires restent donc couverts selon le niveau prévu par l’ancien régime collectif.
Une couverture proche, mais un coût différent
La garantie proposée ressemble à la couverture dont vous disposiez comme salarié, mais son financement change profondément. Dans l’entreprise, l’employeur participait au paiement de la cotisation, au minimum à hauteur de 50 % pour un contrat collectif obligatoire. Après le départ, cette participation disparaît : l’ancien salarié règle seul sa cotisation.
Le contrat maintenu peut donc offrir des remboursements proches de ceux de l’ancienne mutuelle collective, sans être aussi avantageux pour le budget. Les postes de soins peuvent rester similaires, alors que la participation patronale disparaît. Avant de signer, comparez le tableau de garanties, le tarif réellement à payer et vos dépenses de santé prévisibles : lunettes, prothèses dentaires, dépassements d’honoraires ou consultations spécialisées.
Les limites à vérifier avant d’adhérer
Le maintien ne signifie pas forcément que toute la famille sera couverte dans les mêmes conditions. Le droit concerne d’abord l’ancien salarié, tandis que l’ajout du conjoint ou des enfants dépend des règles du contrat proposé. Il faut également vérifier les options, les plafonds de remboursement et les services associés, comme la téléconsultation ou l’assistance.
La loi Evin protège aussi contre la sélection médicale : l’organisme ne peut pas vous imposer un questionnaire de santé pour vous accorder le maintien. Cette protection peut être particulièrement utile lorsque vous suivez des soins réguliers ou une pathologie nécessitant un suivi durable.
Délais et démarches : ne pas laisser passer votre droit
La demande doit être engagée rapidement. L’organisme assureur doit proposer le maintien lorsque les conditions sont réunies, mais il reste préférable de ne pas attendre passivement un courrier, surtout après un changement d’adresse ou une période de portabilité.
Le délai de six mois à respecter
L’ancien salarié dispose en principe d’un délai de six mois pour demander le bénéfice du maintien. Ce délai court à compter de la fin du contrat de travail ou, lorsqu’une portabilité s’applique, à compter de la fin de cette période de maintien gratuit. Passé ce délai, l’organisme n’est plus tenu de proposer l’adhésion au titre de la loi Evin.
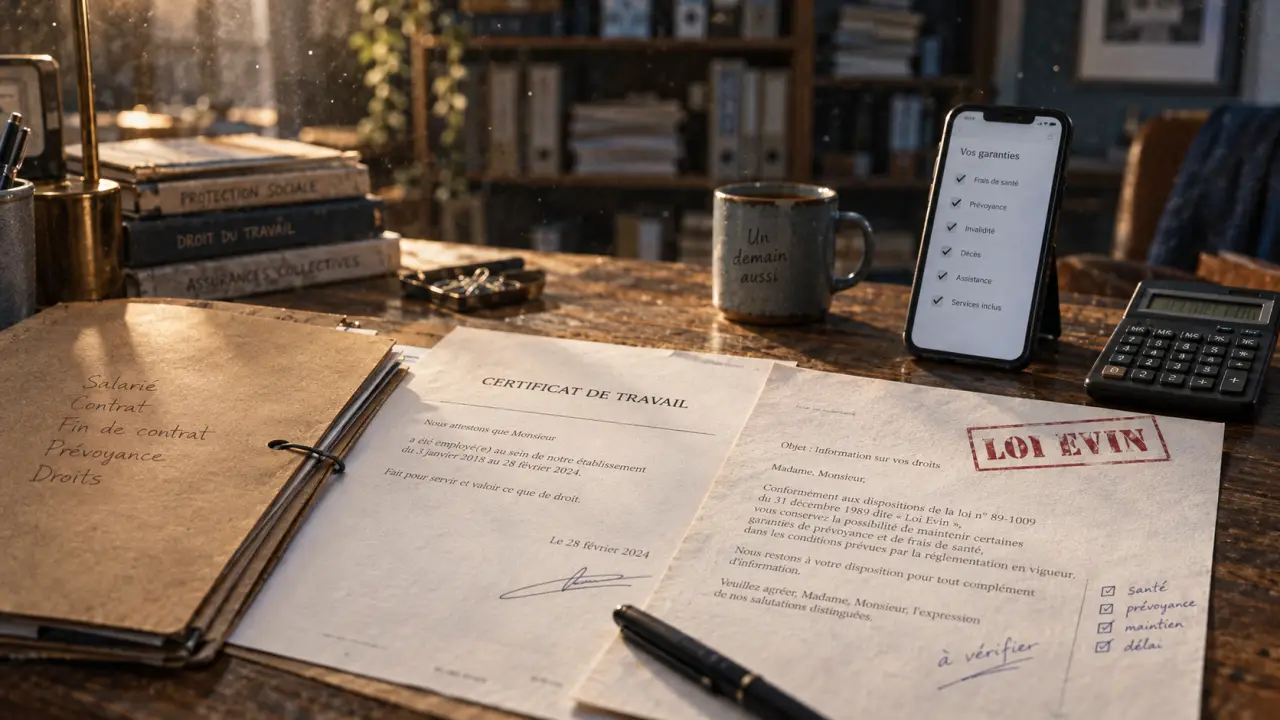
Conservez votre certificat de travail, vos derniers bulletins de salaire, l’attestation de fin de portabilité si elle existe et tout document relatif à la mutuelle collective. Pour un départ à la retraite, un justificatif de pension peut être demandé. En cas de chômage, l’assureur peut réclamer un document attestant de votre situation.
Les interlocuteurs à contacter
Commencez par le service des ressources humaines ou l’ancien employeur pour identifier précisément l’organisme qui gérait la complémentaire santé. Contactez ensuite cet organisme par écrit pour demander une proposition de maintien au titre de la loi Evin. Demandez le montant de la cotisation, le tableau détaillé des garanties, les modalités d’adhésion et la date d’effet prévue.
Une demande écrite permet de conserver une preuve de vos démarches et de leur date. Si l’offre reçue est incomplète ou si les garanties semblent différentes de celles annoncées, demandez des explications avant d’accepter. Vérifiez aussi la date à laquelle la nouvelle couverture commencera pour éviter une interruption entre les deux contrats.
Comprendre l’évolution du prix et comparer utilement
Le principal point de vigilance concerne le tarif de la cotisation. La loi encadre son augmentation pendant les premières années de maintien, mais elle ne rend pas la mutuelle aussi abordable que lorsqu’elle était financée en partie par l’employeur.
| Durée du maintien | Évolution maximale par rapport au tarif des salariés actifs |
|---|---|
| Première année | Pas de majoration |
| Deuxième année | Majoration limitée à 25 % |
| Troisième année | Majoration limitée à 50 % |
| À partir de la quatrième année | Tarif non plafonné par ce mécanisme |
Ces plafonds ne doivent pas masquer la différence entre le tarif global du contrat collectif et la somme que le salarié réglait auparavant. Une cotisation stable par rapport au tarif des actifs peut paraître beaucoup plus élevée pour un retraité ou un ancien salarié, puisqu’il ne bénéficie plus de la contribution de l’entreprise.
Dans quels cas une autre mutuelle peut être préférable ?
La loi Evin peut être intéressante lorsque vos besoins de santé sont importants, lorsque les garanties collectives sont solides ou lorsque votre situation médicale rend difficile la recherche d’une couverture équivalente. Elle apporte une continuité de couverture sans nouvelle sélection médicale.
En revanche, si vous avez peu de dépenses de santé, si les garanties de votre ancienne entreprise étaient trop larges pour vos besoins ou si vous n’avez plus besoin de couvrir les mêmes bénéficiaires, une mutuelle individuelle peut être plus adaptée. Comparez des contrats proposant des garanties réellement comparables : un tarif inférieur n’a de sens que si les remboursements, les plafonds et les exclusions correspondent à votre situation.
La meilleure décision consiste souvent à demander l’offre loi Evin dans le délai imparti, puis à la comparer avec plusieurs contrats individuels. Vous préservez ainsi votre droit tout en choisissant une couverture cohérente avec votre budget et votre situation après l’entreprise.