Mutuelle IRP AUTO : vérifiez vos garanties avant de payer deux fois
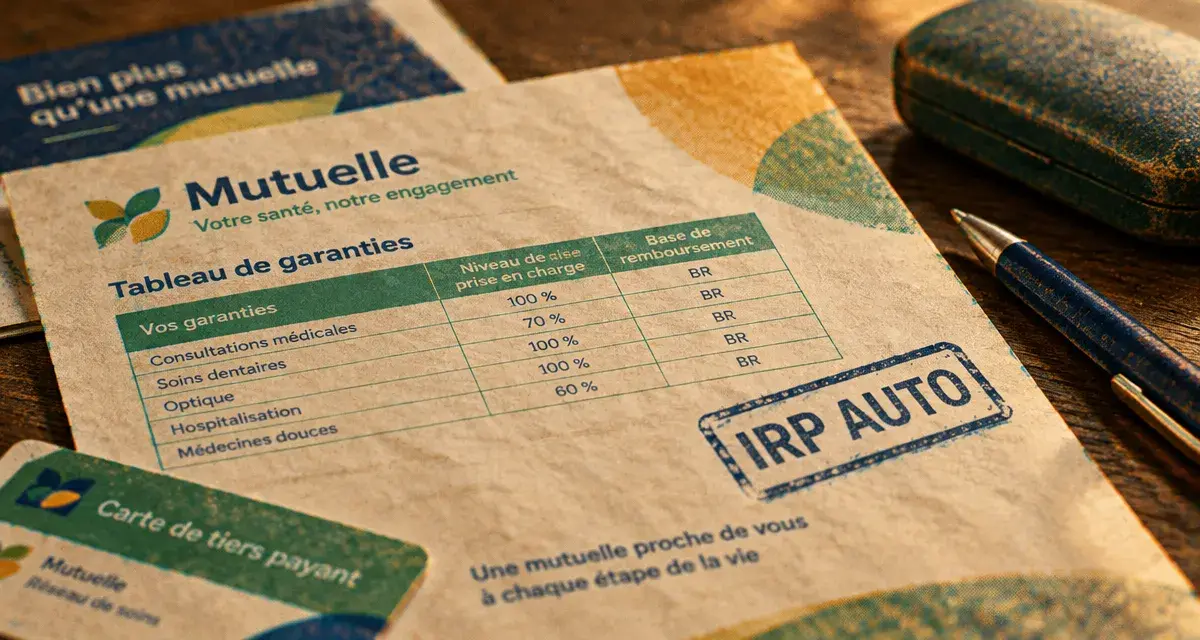
La mutuelle IRP AUTO s’adresse aux salariés, aux retraités et, selon leur situation, aux entreprises de la branche des services de l’automobile. Avant de comparer un tarif ou de demander un remboursement, commencez par vérifier ce que votre contrat collectif couvre déjà. Vous pourrez ensuite identifier les dépenses qui restent réellement à votre charge.
IRP AUTO : quel rôle dans votre protection santé ?
IRP AUTO est un groupe de protection sociale historiquement lié aux métiers de l’automobile : commerce, réparation, entretien, contrôle technique, stations-service et activités connexes relevant de la branche. Sa complémentaire santé complète les remboursements de l’Assurance Maladie pour des soins comme les consultations, les médicaments, l’hospitalisation, l’optique ou le dentaire. Le niveau de prise en charge dépend des garanties souscrites.
La complémentaire santé ne doit pas être confondue avec la Sécurité sociale ni avec la prévoyance. La mutuelle intervient sur les frais de soins. La prévoyance peut couvrir des situations comme l’arrêt de travail, l’invalidité ou le décès. Ces protections peuvent être proposées dans le cadre de l’emploi, mais elles répondent à des besoins différents et ne se remplacent pas.
Salarié : la complémentaire peut être collective
Dans une entreprise, l’adhésion à une complémentaire santé collective est souvent organisée par l’employeur. Le salarié bénéficie alors d’un niveau de garanties défini par le contrat de l’entreprise et d’une participation patronale à la cotisation. Le coût restant à payer dépend notamment de la formule choisie et de la composition du foyer.
Des dispenses d’adhésion peuvent exister dans certaines situations. C’est notamment le cas lorsqu’une personne est déjà couverte comme ayant droit par une autre complémentaire collective obligatoire. La dispense n’est toutefois pas automatique. Il faut vérifier les conditions applicables, effectuer la demande dans les délais prévus et fournir les justificatifs demandés.
Retraités et anciens salariés : relire ses droits plutôt que supposer
Lors d’un départ à la retraite ou d’une rupture du contrat de travail, la couverture santé évolue. La portabilité peut maintenir temporairement les garanties dans des cas précis, tandis que la poursuite d’une couverture à titre individuel répond à une autre logique. Les tarifs, les bénéficiaires couverts et les niveaux de remboursement peuvent changer.
Demandez les modalités exactes avant la fin du contrat. Cette démarche permet d’éviter une période sans complémentaire, mais aussi de ne pas continuer à payer une cotisation pour une couverture qui n’est plus adaptée. Vérifiez également les démarches nécessaires pour maintenir les bénéficiaires du contrat.
Lire les garanties IRP AUTO ligne par ligne
Une bonne mutuelle n’est pas forcément celle qui affiche le pourcentage le plus élevé. Il faut rapprocher chaque garantie de vos dépenses prévisibles et de la façon dont les professionnels facturent leurs actes. Le tableau de garanties et l’échéancier de cotisations sont les documents à examiner en priorité.
Avant toute comparaison, repérez la base de remboursement utilisée, les éventuels plafonds, les limites de fréquence et les conditions particulières. Un niveau de garantie élevé sur un poste ne compense pas nécessairement une couverture faible sur une dépense fréquente dans votre foyer.
| Poste de soins | Ce qu’il faut vérifier | Point de vigilance |
|---|---|---|
| Consultations | Base de remboursement, dépassements d’honoraires, parcours de soins | Un pourcentage ne garantit pas toujours la prise en charge intégrale |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière | La chambre individuelle est souvent encadrée par un plafond |
| Optique | Équipement concerné, fréquence de renouvellement, réseau de partenaires | Comparer le reste à payer sur un devis réel |
| Dentaire | Soins courants, prothèses, orthodontie | Demander un devis avant les actes coûteux |
| Aides auditives | Montant par appareil et période de renouvellement | Vérifier les conditions applicables au modèle choisi |
Le remboursement en pourcentage n’est pas le prix de la facture
Quand une garantie est exprimée en pourcentage de la base de remboursement, elle se calcule à partir d’un tarif de référence, et non nécessairement sur les honoraires facturés. Si un spécialiste pratique un dépassement important, un reste à charge peut subsister malgré une couverture affichée à un niveau élevé.
Pour une consultation régulière, demandez le montant pratiqué et confrontez-le au tableau de garanties. Vous saurez ainsi si une formule plus chère apporte un remboursement réellement supérieur ou si elle augmente seulement la cotisation sans répondre à votre besoin.
Les forfaits méritent une attention particulière
Certains postes sont remboursés sous la forme d’un forfait en euros, parfois annuel, parfois par équipement ou par acte. Cette méthode est fréquente pour des prestations peu ou non remboursées par le régime obligatoire. Le montant annoncé ne suffit donc pas à évaluer la prise en charge.
Regardez si le forfait s’ajoute aux remboursements habituels, s’il est partagé entre plusieurs dépenses et s’il dépend de l’utilisation d’un réseau de soins. Vérifiez aussi la période de renouvellement. Ces détails déterminent la somme effectivement récupérable et le reste à payer après le remboursement.
Éviter les doublons et les mauvaises décisions
Conserver une mutuelle individuelle alors que vous rejoignez un contrat collectif peut sembler rassurant, mais cela ne signifie pas que les remboursements seront doublés. Le cumul reste limité par les frais réellement engagés. Payer deux cotisations pour couvrir les mêmes dépenses est donc rarement pertinent, sauf si un besoin particulier justifie clairement cette double couverture.
Avant de résilier, comparez les garanties et pas uniquement les cotisations. Une formule individuelle peut offrir une prise en charge différente sur l’optique, le dentaire ou l’hospitalisation. À l’inverse, elle peut aussi couvrir un poste déjà suffisamment pris en charge par le contrat collectif.
Faire l’inventaire de ses contrats avant toute résiliation
Commencez par lister les couvertures du foyer : contrat employeur, mutuelle individuelle, couverture du conjoint, contrat des enfants et éventuelles options. Vérifiez ensuite qui est bénéficiaire de chaque contrat et quelles garanties s’appliquent à chacun.
Cette photographie permet d’éviter deux erreurs. Vous ne résiliez pas trop vite une protection utile et vous ne continuez pas à financer une garantie devenue redondante. Notez aussi les dates d’échéance, les délais de résiliation et les démarches à effectuer pour éviter une interruption de couverture.
Les besoins de santé peuvent évoluer sur une période de douze à vingt-quatre mois. Une année peut être marquée par l’orthodontie d’un enfant, puis par l’achat de lunettes ou une hospitalisation imprévue. Au lieu de choisir uniquement selon la cotisation mensuelle, examinez les renouvellements prévus, les spécialistes consultés, les projets familiaux et l’âge des bénéficiaires.
Cette projection vous aide à distinguer une option réellement utile d’un renfort payé sans usage probable. Elle permet aussi de demander des devis lorsque la dépense est prévisible, plutôt que de découvrir le niveau de remboursement après l’acte.
Ne pas confondre tiers payant et remboursement intégral
Le tiers payant dispense d’avancer tout ou partie des frais chez certains professionnels. Il facilite le paiement, mais ne prouve pas que l’acte est intégralement couvert. Un reste à charge peut apparaître pour un dépassement d’honoraires, une prestation hors garantie ou un plafond déjà atteint.
Avant un soin important, demandez un devis et une estimation de remboursement. Vérifiez également la part éventuellement prise en charge par l’Assurance Maladie. Ces documents donnent une vision plus fiable du coût final que la seule présence de la carte de tiers payant.
Les démarches utiles pour bien utiliser sa mutuelle
Une fois affilié, conservez les documents contractuels et mettez à jour les informations nécessaires au remboursement. La carte de tiers payant, les coordonnées des bénéficiaires et la transmission entre l’Assurance Maladie et la complémentaire facilitent les démarches courantes.
En cas de changement de situation familiale ou professionnelle, signalez-le rapidement. Un mariage, une séparation, une naissance, un départ de l’entreprise ou un changement de régime peut modifier les personnes couvertes et les modalités de remboursement. Une mise à jour rapide limite les erreurs d’affiliation.
Avant une dépense élevée, demander une estimation
Pour l’optique, le dentaire, l’audition ou une hospitalisation programmée, demandez un devis détaillé au professionnel. Transmettez-le ensuite à la complémentaire selon la procédure prévue afin d’obtenir une estimation du remboursement.
Vous pourrez comparer plusieurs praticiens, identifier les éventuels plafonds et décider en connaissant le montant restant à payer. Cette précaution est plus fiable qu’une lecture rapide d’un pourcentage de garantie, surtout lorsque le professionnel applique des honoraires supérieurs à la base de remboursement.
En cas de question sur un remboursement
Préparez la date des soins, la facture, le décompte de l’Assurance Maladie et le détail de la garantie concernée. Une demande précise permet de comprendre plus facilement un refus, une différence de montant ou un délai de traitement. Conservez les échanges et les documents transmis si une nouvelle demande est nécessaire.
Si vous envisagez de modifier ou de résilier votre couverture, vérifiez d’abord les conditions contractuelles. Assurez-vous aussi qu’aucun membre du foyer ne perdra une protection dont il a besoin. Cette vérification finale évite de payer deux fois, sans créer de période de couverture insuffisante.

Partager cet article
Articles qui pourraient vous intéresser :
 Imposition de la mutuelle d’entreprise : qui peut refuser l’adhésion et dans quels cas ?
 Alan mutuelle entreprise : les garanties, le coût et la gestion à vérifier avant de signer
 Compte comptable de la mutuelle d’entreprise : 6452 pour la charge, 437 pour la dette
 AÉSIO : le bon accès pour un remboursement, un devis ou un conseiller