ECA entreprise mutuelle : les garanties à vérifier avant de signer
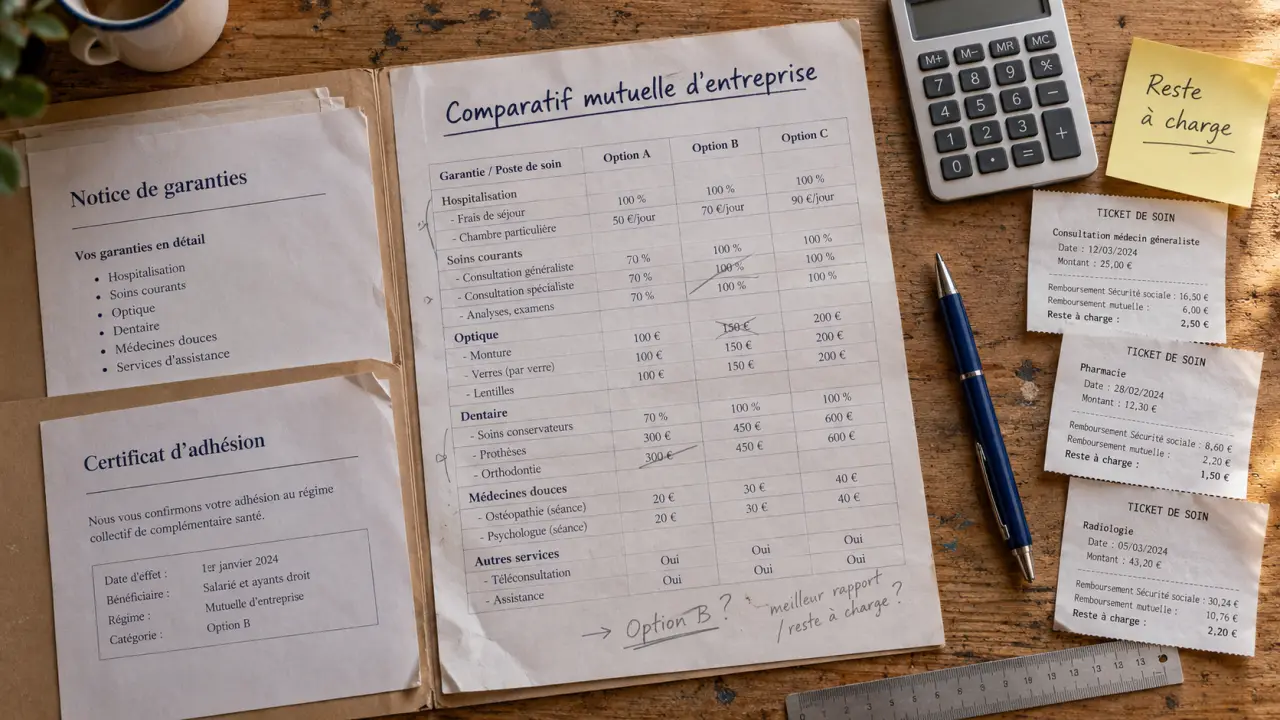
Vous recherchez une mutuelle d’entreprise auprès d’ECA Assurances ? Avant de demander un tarif ou d’adhérer, vérifiez la nature du contrat proposé, l’organisme qui assure les garanties et les conditions applicables aux salariés. Une complémentaire santé collective ne se choisit pas uniquement sur sa cotisation : elle doit respecter les obligations de l’employeur et couvrir les dépenses qui pèsent réellement sur les équipes.
Si vous êtes déjà bénéficiaire, votre priorité sera plutôt de retrouver votre contrat, comprendre un remboursement ou identifier le bon interlocuteur. Ces démarches demandent les mêmes repères : une notice de garanties, un numéro d’adhérent et des coordonnées de gestion vérifiées.
Identifier le contrat ECA et le bon interlocuteur
La recherche « eca entreprise mutuelle » peut correspondre à plusieurs besoins : souscrire une couverture collective, consulter des garanties existantes ou contacter le gestionnaire d’un dossier. Il faut d’abord distinguer le distributeur du contrat, l’organisme assureur et le gestionnaire des prestations. Ces fonctions peuvent être exercées par des acteurs différents.
Le nom commercial mis en avant ne suffit donc pas à comprendre qui prend en charge les remboursements. Sur le devis, la notice d’information ou le certificat d’adhésion, recherchez l’identité de l’assureur, les références du contrat et le service compétent pour les demandes courantes. Ne supposez pas qu’une offre individuelle portant le même nom dispose des mêmes garanties qu’un contrat collectif.
Vous êtes employeur : demandez les documents avant le tarif définitif
Pour examiner une proposition présentée par ECA, demandez le tableau des garanties, les conditions contractuelles, les modalités d’affiliation et le détail des cotisations. Faites également préciser les prestations incluses dans la gestion : traitement des entrées et sorties, affiliation des ayants droit, transmission des justificatifs et suivi des réclamations. Une présentation commerciale ne remplace pas ces documents.
Vous êtes salarié : partez des documents remis par votre entreprise
Votre service des ressources humaines ou votre employeur doit pouvoir vous orienter vers la notice du régime collectif et les modalités d’accès à vos services. Pour une question de remboursement, préparez votre numéro d’adhérent, la date des soins et le décompte concerné. Pour une question sur la part prélevée sur votre salaire, adressez-vous d’abord au service paie : le gestionnaire santé ne décide pas de la répartition retenue par l’entreprise.
Vérifier les obligations de l’entreprise avant de comparer les offres
Dans le secteur privé, l’employeur doit, en principe, proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation correspondant à la couverture obligatoire. Des cas de dispense existent, sous conditions. Leur application doit être vérifiée et documentée : un salarié ne peut pas simplement refuser l’adhésion sans motif recevable.
Le contrat doit respecter le socle légal de garanties, mais cette vérification ne suffit pas toujours. La convention collective ou un accord de branche peut imposer des garanties plus favorables ou une participation patronale supérieure. Le bon ordre consiste donc à identifier les obligations applicables, puis à demander une proposition conforme.
- Convention collective : contrôler les garanties minimales et les éventuelles règles de financement.
- Salariés couverts : définir les bénéficiaires du régime dans le respect des règles applicables.
- Famille : vérifier si la couverture du conjoint et des enfants est obligatoire ou facultative.
- Mise en place : formaliser le régime par l’acte adapté et informer les salariés.
- Dispenses : conserver les demandes et les justificatifs nécessaires.
Demandez aussi si le contrat respecte les critères du contrat responsable. Cette qualification encadre certaines prises en charge et intervient dans le traitement social et fiscal du dispositif, sous réserve des autres conditions à respecter. L’éligibilité au dispositif 100 % Santé doit également être comprise : elle concerne des équipements et prestations définis, pas tous les soins sans distinction.
Lire les garanties en euros plutôt qu’en promesses
Un tableau de garanties peut afficher des pourcentages élevés sans permettre de comprendre immédiatement ce qui restera à payer. Une garantie exprimée en pourcentage de la base de remboursement de la Sécurité sociale n’est pas un pourcentage de la facture. Vérifiez aussi si le montant annoncé inclut le remboursement du régime obligatoire, comme c’est souvent le cas.
Demander des simulations sur des soins représentatifs
Pour comparer une proposition ECA à un autre contrat, utilisez les mêmes dépenses : consultation avec dépassement d’honoraires, couronne dentaire, lunettes hors panier 100 % Santé et hospitalisation avec chambre particulière. Demandez, pour chaque situation, le remboursement du régime obligatoire, celui de la complémentaire et le reste à charge estimé. La comparaison devient beaucoup plus lisible qu’avec deux tableaux de présentation différente.
| Poste | Vérification utile | Point de vigilance |
|---|---|---|
| Hospitalisation | Honoraires, forfait journalier et chambre particulière | Plafonds, durée et exclusions éventuelles |
| Soins courants | Consultations et dépassements d’honoraires | Différences selon l’adhésion du médecin aux dispositifs de pratique tarifaire maîtrisée |
| Dentaire | Prothèses, orthodontie et actes non remboursés | Plafonds annuels et actes réellement couverts |
| Optique | Verres, monture et lentilles | Périodicité de renouvellement et forfaits |
| Aides auditives | Équipements du panier 100 % Santé et autres équipements | Conditions de prise en charge et renouvellement |
Ajoutez une colonne « reste à charge » à votre comparatif, puis une autre indiquant la fréquence probable du soin. Cette lecture croisée évite de survaloriser un forfait spectaculaire sur une dépense rare tout en négligeant des consultations régulières. Sans recueillir les informations médicales personnelles des salariés, vous pouvez ainsi comparer des scénarios anonymes et mesurer l’utilité concrète de chaque niveau de couverture.
Repérer les limites qui changent le remboursement
Examinez les plafonds par année, les éventuels délais de carence, les exclusions et les conditions de prise en charge des actes non remboursés par l’Assurance maladie. Une mention comme « médecines douces » ne suffit pas : il faut connaître les disciplines admises, le montant par séance, le nombre de séances et les justificatifs exigés.
Évaluer le coût réel et la gestion au quotidien
Le prix pertinent n’est pas seulement celui affiché sur le devis. Il faut distinguer la cotisation totale, la part employeur, la part salarié et le coût éventuel des ayants droit ou des renforts facultatifs. Demandez des exemples correspondant aux configurations retenues : salarié seul, salarié avec enfants ou famille, selon la structure tarifaire proposée.
Vérifiez également les conditions d’évolution de la cotisation. Un tarif de départ ne permet pas, à lui seul, de prévoir le budget futur. La proposition doit préciser sa durée de validité, les modalités de révision et les éventuels frais annexes. Comparez toujours des devis établis sur le même périmètre de salariés et les mêmes niveaux de garanties.
La gestion mérite une vérification tout aussi concrète. Demandez comment transmettre une facture, obtenir une prise en charge hospitalière, corriger une affiliation ou signaler une télétransmission inactive. Le tiers payant facilite certaines démarches, mais il ne signifie pas que tous les frais sont intégralement couverts.
Enfin, avant de remplacer un contrat existant, coordonnez les dates de fin et de prise d’effet pour éviter une interruption de couverture. Vérifiez les règles de résiliation applicables, le traitement des soins en cours et l’information des salariés. Pour les départs de l’entreprise, faites préciser les modalités de maintien des garanties, notamment la portabilité lorsque ses conditions sont réunies. Le choix final doit réunir trois éléments : conformité du régime, remboursements compréhensibles et gestion accessible.

Partager cet article
Articles qui pourraient vous intéresser :
 WTW santé : distinguer garanties, remboursements et interlocuteurs
 Alan mutuelle entreprise : les garanties, le coût et la gestion à vérifier avant de signer
 Compte comptable de la mutuelle d’entreprise : 6452 pour la charge, 437 pour la dette
 AÉSIO : le bon accès pour un remboursement, un devis ou un conseiller