Résiliation de mutuelle avant un an : ce que change l’adhésion obligatoire en entreprise
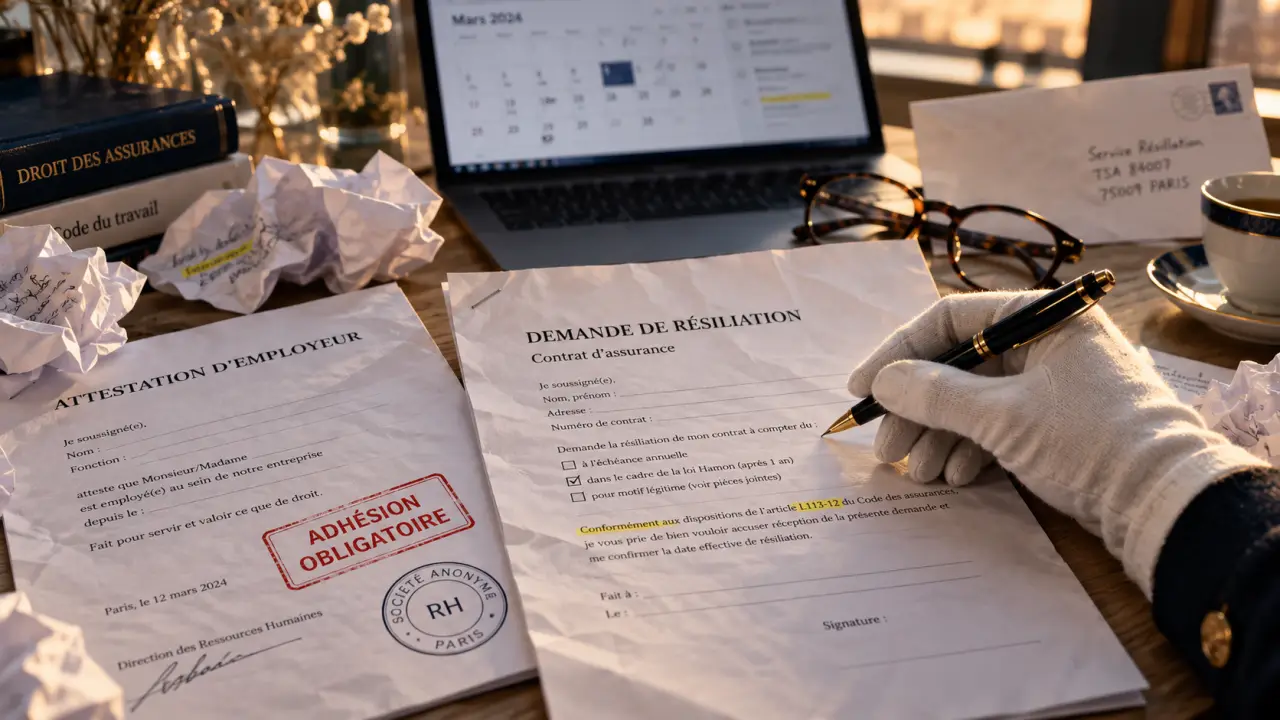
Vous devez rejoindre la mutuelle de votre entreprise alors que votre contrat individuel a moins d’un an ? Une résiliation anticipée peut être possible, mais elle n’est pas automatique. Il faut distinguer le droit de résilier après un an, les possibilités liées à un changement de situation et les dispositions de votre contrat. Avant toute démarche, obtenez une attestation précisant le caractère obligatoire de votre nouvelle couverture et sa date de début.
Avant un an, l’adhésion à la mutuelle d’entreprise doit être examinée précisément
La résiliation sans frais et à tout moment d’une complémentaire santé s’applique, pour les contrats concernés, après la première année de souscription. Elle ne permet donc pas, à elle seule, de mettre fin à un contrat signé quelques mois auparavant. Le fait d’avoir trouvé une offre moins chère ou plus protectrice ne suffit pas non plus à ouvrir un droit de départ anticipé.
L’arrivée dans une entreprise peut toutefois changer la situation. Lorsque vous devez adhérer à une couverture collective obligatoire, votre contrat individuel peut prévoir une faculté de résiliation sur présentation d’un justificatif. Il faut donc vérifier les conditions générales, notamment les rubriques « résiliation », « changement de situation » et « adhésion à un contrat collectif obligatoire ».
Un nouvel emploi et une simple adhésion ne sont pas équivalents
Une embauche peut constituer un changement de situation professionnelle susceptible de justifier une résiliation, sous les conditions prévues par le régime juridique applicable au contrat. Le changement doit notamment avoir un lien direct avec les risques couverts. Ne présentez donc pas toute adhésion à une mutuelle d’entreprise comme un droit universel de résiliation immédiate. Une adhésion facultative, par exemple comme ayant droit de votre conjoint, ne produit pas nécessairement les mêmes effets qu’une affiliation obligatoire liée à votre emploi.
Si les documents contractuels restent ambigus, demandez à votre organisme de préciser par écrit le fondement applicable, les justificatifs nécessaires et la date possible de fin de couverture. Cette réponse évite de confondre une possibilité contractuelle avec un droit légal soumis à d’autres conditions.
Vérifier l’obligation d’adhérer avant de fermer son contrat individuel
La complémentaire santé collective proposée par un employeur du secteur privé est en principe obligatoire pour les salariés concernés. Il existe néanmoins des cas de dispense. Leur application dépend de votre situation et, pour certains, des dispositions qui organisent le régime dans l’entreprise.
Le contrat individuel déjà en cours peut permettre une dispense temporaire
Si vous disposez déjà d’une complémentaire santé individuelle lors de votre embauche ou de la mise en place du régime collectif, une dispense peut être demandée jusqu’à l’échéance de ce contrat individuel. Elle n’est pas à présumer : formulez votre demande auprès des ressources humaines et faites confirmer sa prise en compte. Cette solution peut éviter de payer deux couvertures lorsque la résiliation anticipée de l’ancienne n’est pas acquise.
Attention au vocabulaire : l’échéance contractuelle ne correspond pas nécessairement à la date à laquelle vous pourrez utiliser la résiliation après un an. Vérifiez ces deux repères séparément. Si vous choisissez une dispense, demandez aussi à quelle date vous devrez rejoindre le régime collectif et quels documents seront nécessaires.
Une couverture familiale exige une vérification supplémentaire
Si votre contrat individuel protège également votre conjoint ou vos enfants, votre départ ne signifie pas qu’ils seront tous couverts automatiquement par l’entreprise. L’affiliation des ayants droit peut être facultative, payante ou soumise à une démarche distincte. Avant de résilier l’ensemble du contrat familial, comparez les bénéficiaires réellement inscrits et demandez si l’ancien contrat peut être maintenu ou adapté pour les personnes qui restent à couvrir.
Constituer une demande claire, avec les bons justificatifs
La démarche est plus simple lorsque le dossier permet de comprendre immédiatement pourquoi vous demandez une résiliation avant un an. Adressez votre demande à l’organisme qui gère votre contrat individuel, par un moyen de notification accepté et permettant de conserver une preuve de l’envoi.
Réunissez les éléments suivants :
- Vos nom, prénom et numéro de contrat individuel.
- Une demande explicite de résiliation anticipée motivée par votre nouvelle situation.
- Une attestation de l’employeur ou du gestionnaire indiquant le caractère obligatoire de l’affiliation.
- La date de prise d’effet de la couverture collective.
- Si nécessaire, un justificatif du changement de situation professionnelle.
Une carte de tiers payant prouve l’existence d’une couverture, mais ne démontre pas toujours son caractère obligatoire. Une attestation nominative détaillée est donc préférable. Si l’assureur réclame un document supplémentaire, demandez quelle information manque plutôt que d’envoyer indistinctement des pièces personnelles.
Un modèle de formulation à adapter à votre situation
« Je demande la résiliation anticipée de mon contrat de complémentaire santé n° [numéro], en raison de mon affiliation obligatoire au régime collectif de mon entreprise à compter du [date]. Vous trouverez ci-joint l’attestation correspondante. Merci de me confirmer le fondement retenu pour cette résiliation, sa date d’effet ainsi que le montant de l’éventuelle régularisation de cotisations. »
Cette formulation ne remplace pas les conditions de votre contrat. Si vous invoquez un changement de situation professionnelle, indiquez sa nature et sa date. Conservez une copie de la demande, des pièces transmises et de l’accusé de réception ou de la confirmation électronique.
Coordonner les dates pour éviter une double cotisation ou une interruption
La date de début de la mutuelle d’entreprise n’impose pas automatiquement une résiliation rétroactive du contrat individuel. La date de fin dépend du fondement utilisé et des règles applicables. N’annoncez donc pas vous-même une date comme définitivement acquise : demandez une confirmation écrite de l’ancien organisme.
Lorsque la résiliation repose valablement sur un changement de situation relevant des dispositions légales correspondantes, la demande doit généralement être faite dans les trois mois suivant l’événement et prend effet un mois après sa réception. Une faculté prévue spécifiquement par votre contrat peut obéir à d’autres modalités. Vérifiez le mécanisme retenu avant de calculer votre dernier paiement.
Faites de votre calendrier une vigie : placez côte à côte la date d’affiliation collective, la date d’envoi de la demande et la date de fin confirmée du contrat individuel. Ce contrôle révèle deux zones souvent négligées : les jours payés en double et les éventuels jours sans complémentaire. Vérifiez ensuite que la télétransmission avec l’Assurance maladie est bien rattachée à l’organisme qui doit désormais traiter vos remboursements.
En cas de cotisations payées pour une période postérieure à la résiliation effective, demandez le décompte de régularisation et le remboursement du trop-perçu applicable. En revanche, ne bloquez pas les prélèvements pour forcer la résiliation : arrêter le paiement ne met pas fin au contrat et peut créer des impayés.
En cas de refus, demander le motif avant de contester
Un refus peut venir d’un justificatif incomplet, d’une affiliation facultative, d’un délai dépassé ou de l’absence de disposition permettant un départ anticipé dans votre situation. Demandez une réponse écrite précisant la clause ou le fondement juridique retenu. Cela permet de savoir si vous devez compléter le dossier ou contester l’interprétation de l’organisme.
Si le désaccord persiste, adressez une réclamation formelle au service compétent, avec une chronologie courte et les pièces utiles. Après cette démarche préalable, vous pouvez saisir le médiateur compétent selon les conditions indiquées dans votre contrat et la procédure de réclamation.
Si la résiliation avant un an n’est finalement pas possible, réexaminez avec les ressources humaines l’existence d’une dispense temporaire encore accessible. À défaut, préparez la résiliation dès que le droit de résilier après la première année sera ouvert. L’objectif reste de sécuriser votre couverture tout en limitant une double cotisation, sans supposer qu’une embauche annule automatiquement votre ancien contrat.