Panier de soins : un reste à charge nul ne signifie pas que tout est gratuit
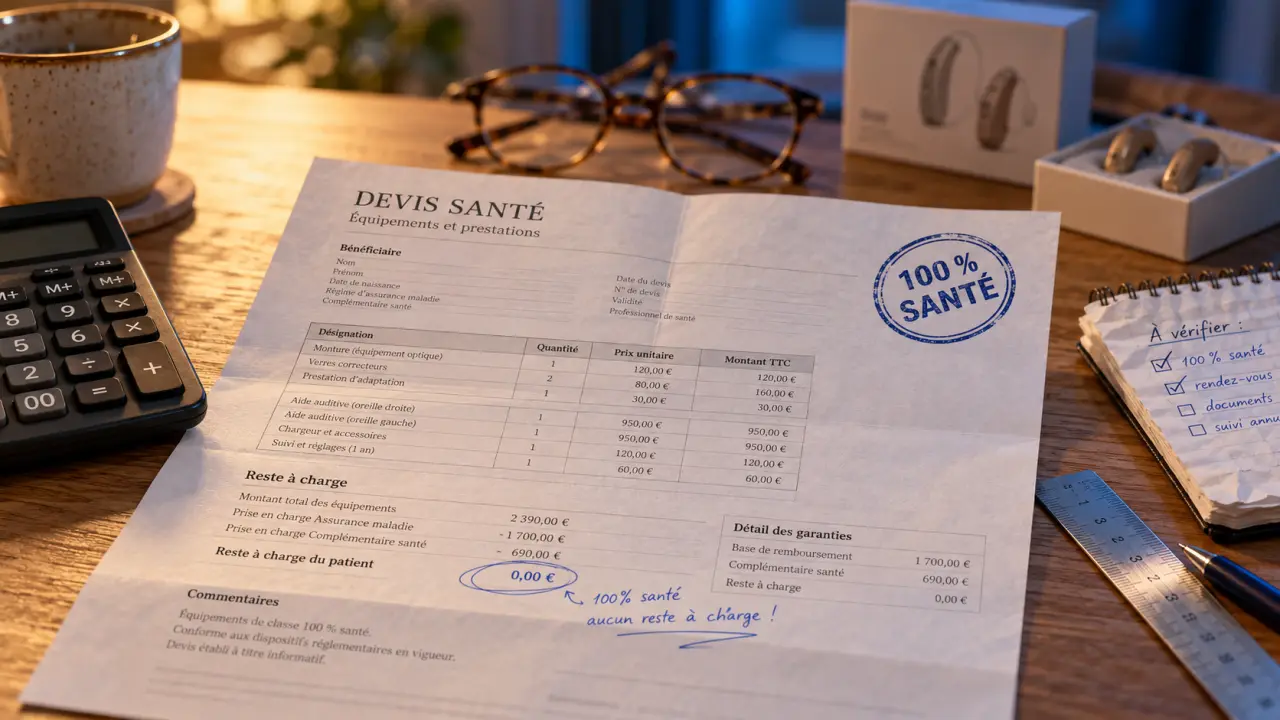
Un panier de soins désigne un ensemble de prestations, d’équipements ou de traitements associés à des règles de prise en charge. En France, cette expression apparaît notamment dans les garanties des complémentaires santé et dans le dispositif 100 % Santé. Elle ne signifie pas que tous les soins sont gratuits : le remboursement dépend du panier concerné, du contrat et du respect de certaines conditions.
Pour savoir ce que vous paierez réellement, il faut distinguer trois éléments : les soins inclus, les tarifs applicables et les remboursements prévus. Cette lecture évite de confondre une offre sans reste à charge avec une couverture illimitée.
Un même terme pour plusieurs niveaux de couverture
Le panier de soins n’est pas une formule unique qui couvrirait tous les besoins de santé. Son sens dépend du document dans lequel il apparaît. Un devis dentaire, un contrat collectif d’entreprise et une présentation du 100 % Santé ne parlent pas exactement du même périmètre.
Vérifiez votre compréhension du panier de soins
Répondez aux six questions, puis validez vos réponses pour découvrir les corrections.
Le panier minimal de la complémentaire d’entreprise
Dans le secteur privé, la complémentaire santé collective proposée par l’employeur doit respecter un socle minimal de garanties, sous réserve des situations particulières et des dispenses possibles. Ce socle est souvent appelé panier de soins minimal. Il prévoit notamment une couverture du ticket modérateur pour de nombreuses dépenses remboursables, du forfait journalier hospitalier, ainsi que des garanties minimales en dentaire et en optique, selon les règles applicables.
Ce minimum ne préjuge pas du niveau réel de votre contrat. Une convention collective ou un accord d’entreprise peut prévoir une couverture plus favorable. Il faut donc consulter le tableau des garanties plutôt que déduire vos remboursements de la seule mention « mutuelle obligatoire ».
Les paniers liés au dispositif 100 % Santé
Le 100 % Santé concerne certaines lunettes, prothèses dentaires et aides auditives. Les équipements éligibles répondent à des caractéristiques définies et à des limites de prix. Leur prise en charge intégrale repose sur l’articulation entre l’Assurance maladie et une complémentaire santé responsable, ou la Complémentaire santé solidaire, dans les conditions prévues.
Il existe donc une différence essentielle entre être remboursable et être intégralement remboursé. Un équipement situé hors du panier sans reste à charge peut être pris en charge en partie, tout en laissant une somme à payer.
Lunettes, dents, audition : ce qui change selon le panier
Les trois domaines du 100 % Santé ne fonctionnent pas de manière identique. Le choix d’un équipement, ses caractéristiques et son classement déterminent les possibilités de remboursement. Le tableau suivant permet de repérer les principales différences avant de demander un devis.
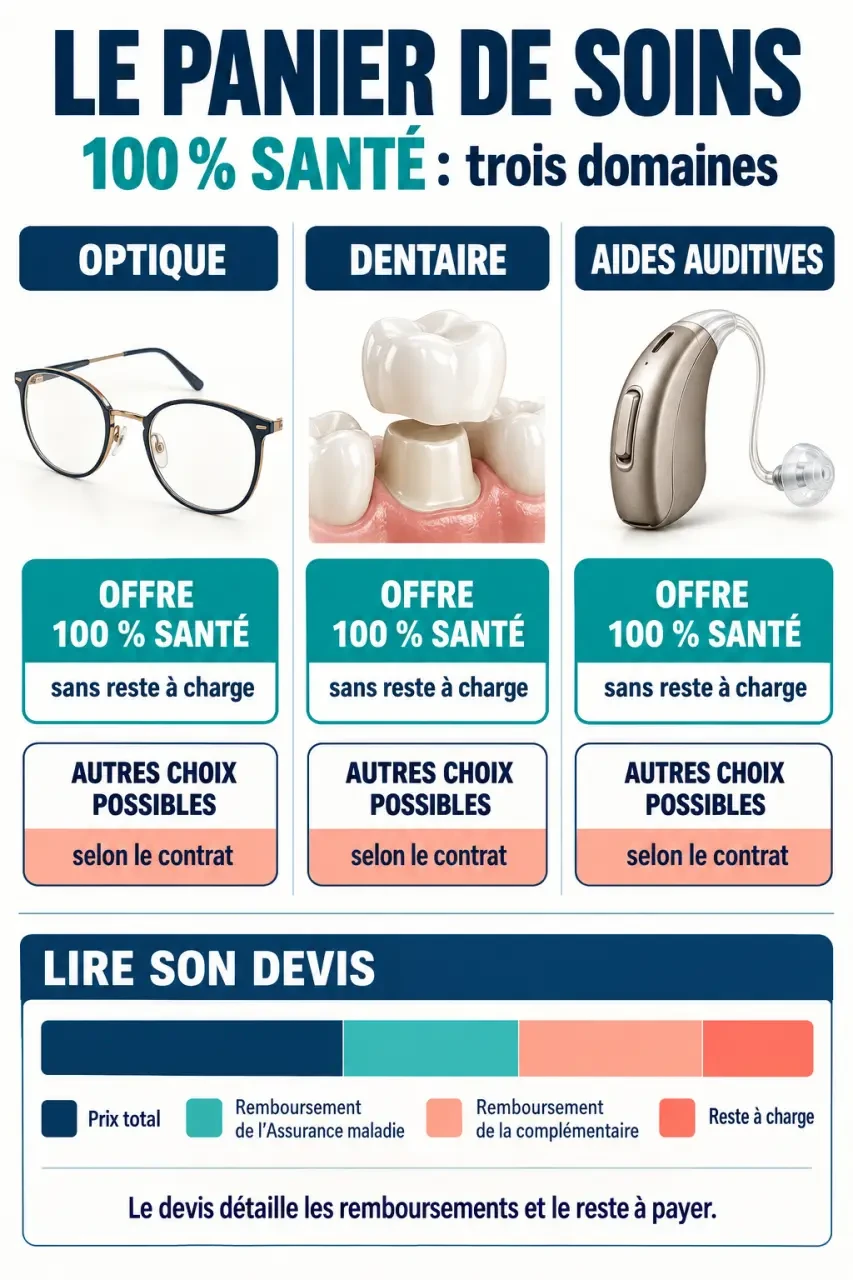
| Domaine | Offre sans reste à charge | Autres choix possibles |
|---|---|---|
| Optique | Montures et verres de classe A, dans les conditions du dispositif | Équipements de classe B à prix libres, ou combinaison de certains éléments des deux classes |
| Dentaire | Certaines prothèses selon leur nature, leur matériau et la dent concernée | Panier à tarifs maîtrisés ou panier à tarifs libres |
| Audiologie | Aides auditives de classe I répondant aux exigences du dispositif | Aides auditives de classe II à prix libres |
En dentaire, le matériau ne suffit pas à déterminer la prise en charge
Pour une couronne ou un bridge, il faut aussi tenir compte de la localisation de la dent et du type précis de prothèse. Deux traitements qui semblent proches peuvent relever de paniers différents. Le panier à tarifs maîtrisés encadre certains honoraires, mais ne garantit pas à lui seul l’absence de reste à charge. Le montant final dépend également de votre complémentaire.
En optique et en audition, comparer des solutions adaptées
Le prix ne doit pas être votre seul critère. Pour les lunettes, vérifiez que l’offre correspond à votre correction et à vos usages. Pour les aides auditives, les essais, les réglages et le suivi comptent dans le choix. Une offre du panier 100 % Santé constitue une option à examiner avec le professionnel, sans présumer qu’un équipement plus cher sera nécessairement mieux adapté.
Lire un devis en partant du montant qui restera à payer
Le devis est le document central pour comprendre votre panier de soins. Avant de vous engager, demandez une présentation distincte du prix facturé, du remboursement de l’Assurance maladie, de celui de la complémentaire et du reste à charge estimé. Si une ligne reste ambiguë, faites-la préciser par le professionnel ou votre organisme complémentaire.
La bonne méthode consiste à raisonner comme devant une ardoise de dépenses : inscrivez d’abord le coût total, puis retranchez chaque remboursement confirmé, sans compter deux fois la même prise en charge. Ajoutez séparément les éléments annexes non inclus dans l’offre. Cette présentation révèle une différence souvent oubliée : un équipement peut être intégralement couvert alors qu’une autre prestation du parcours obéit à ses propres règles de facturation.
Attention également aux garanties exprimées en pourcentage. Une couverture annoncée à 100 % de la base de remboursement ne signifie pas nécessairement 100 % du prix payé. La base de remboursement est un tarif de référence ; elle peut être inférieure aux honoraires facturés. Vérifiez aussi si le pourcentage affiché inclut la part de l’Assurance maladie, comme c’est fréquemment le cas.
- Repérez le panier exact auquel appartient chaque équipement ou acte.
- Demandez une alternative sans reste à charge lorsqu’elle existe et qu’elle est adaptée à la situation clinique.
- Transmettez le devis à votre complémentaire pour obtenir une estimation personnalisée.
- Vérifiez les conditions : prescription, fréquence de renouvellement, plafonds et éventuelles formalités préalables.
Conservez la réponse de la complémentaire avec le devis. Si le traitement ou l’équipement change ensuite, demandez une nouvelle estimation : l’accord portant sur une première proposition ne permet pas de déduire automatiquement la prise en charge de la suivante.
Éviter les confusions entre gratuité, remboursement et avance de frais
Un reste à charge nul et l’absence d’avance de frais sont deux notions différentes. Le premier décrit ce qui demeure à votre charge après les remboursements. La seconde dépend de l’application du tiers payant. Avant le rendez-vous ou la commande, demandez quelles sommes devront éventuellement être avancées et quels justificatifs seront nécessaires.
Autre point de vigilance : le 100 % Santé n’étend pas une prise en charge intégrale à toutes les dépenses médicales. Une consultation avec dépassement d’honoraires, un implant dentaire ou une prestation non remboursable ne devient pas automatiquement gratuit parce que votre contrat est responsable. Chaque dépense doit être examinée selon sa nature et ses garanties propres.
Les règles de renouvellement méritent aussi une vérification. Avoir bénéficié d’un équipement couvert ne donne pas nécessairement droit à son remplacement immédiat dans les mêmes conditions. L’âge, l’évolution du besoin médical et les règles applicables au type d’équipement peuvent intervenir.
Enfin, ne choisissez pas votre complémentaire uniquement sur la présence d’un panier 100 % Santé. Comparez vos besoins réels : consultations spécialisées, hospitalisation, équipements hors panier ou soins peu remboursés. Le bon réflexe reste de faire confirmer le reste à charge avant toute dépense importante, à partir d’un devis précis et des garanties de votre contrat.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Mutuelle IRP AUTO : vérifiez vos garanties avant de payer deux fois
 Mutuelle obligatoire des entreprises : 4 dispenses possibles et les règles à respecter
 Rétroactivité de la mutuelle d’entreprise : quand les soins déjà payés peuvent-ils être remboursés ?