Mutuelle UNIM : les garanties santé ne suffisent pas à protéger vos revenus
La « mutuelle UNIM » désigne couramment les solutions de protection proposées aux professionnels de santé dans le cadre du partenariat entre l’UNIM et Allianz. Mais complémentaire santé, prévoyance et assurance emprunteur répondent à des besoins distincts. Pour choisir, il faut examiner les remboursements de soins, puis la protection de vos revenus, de vos proches et de votre cabinet, sans se limiter au montant de la cotisation.
UNIM et Allianz : distinguer l’association de l’assureur
L’Union Nationale pour les Intérêts de la Médecine est une association relevant de la loi de 1908, et non une mutuelle au sens juridique du terme. Elle accompagne les professionnels de santé et leur donne accès à des contrats d’assurance conçus pour leurs besoins. Allianz est le partenaire assureur qui porte les contrats concernés : l’association et l’assureur n’ont donc pas le même rôle.
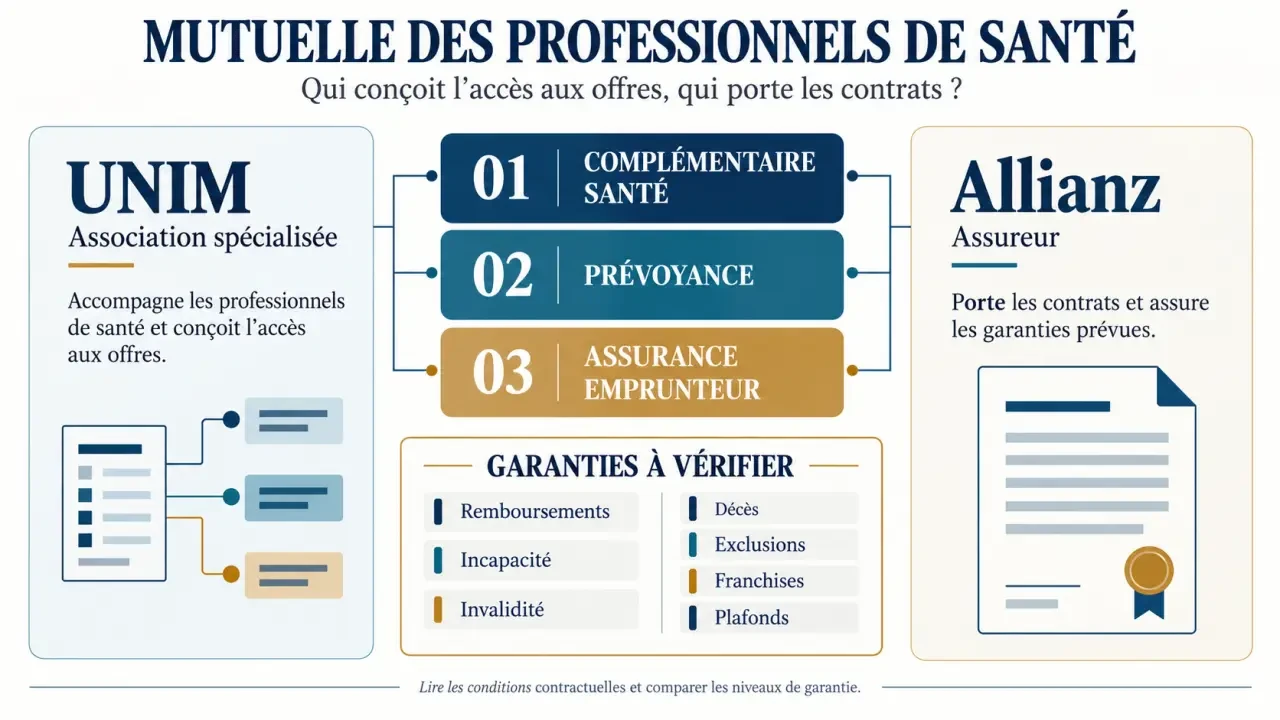
Cette distinction compte au moment de souscrire, mais aussi en cas de réclamation. La notice doit permettre d’identifier l’assureur, le gestionnaire et l’interlocuteur chargé des prestations. La spécialisation médicale de l’UNIM constitue un élément intéressant ; elle ne dispense pas de vérifier les engagements contractuels.
Les offres concernent, selon leurs conditions d’accès, les médecins, les professions médicales et paramédicales, ainsi que les salariés hospitaliers. Des solutions existent également pour les employeurs et les cabinets de groupe. Un interne, un remplaçant et un praticien installé doivent toutefois faire confirmer leur éligibilité et les garanties adaptées à leur statut.
Complémentaire santé : comparer les remboursements, pas seulement les formules
La complémentaire santé intervient sur les dépenses de soins, en complément du régime obligatoire. L’offre individuelle comprend trois formules : Éco, Confort et Prestige. Pour les salariés, les déclinaisons collectives sont Éco ANI, Confort ANI et Prestige ANI. Leurs noms ne suffisent pas à connaître le remboursement d’une consultation ou d’une hospitalisation : demandez le tableau de garanties applicable au devis.
| Offre | Formules | Comparaison à effectuer |
|---|---|---|
| Santé individuelle | Éco, Confort, Prestige | Ticket modérateur, dépassements d’honoraires, hospitalisation, optique et dentaire. |
| Santé collective | Éco ANI, Confort ANI, Prestige ANI | Socle obligatoire, couverture familiale, renforts et répartition des cotisations. |
Partir de vos dépenses réelles
Examinez les dépassements d’honoraires, notamment si vous consultez régulièrement des spécialistes, puis les frais d’hospitalisation et de chirurgie. Pour l’optique et le dentaire, vérifiez les forfaits, les plafonds et les conditions de renouvellement. L’ostéopathie peut également être couverte selon la formule. Un pourcentage de remboursement n’est pas un pourcentage de votre facture lorsqu’il s’applique à une base de remboursement : faites chiffrer un exemple concret.
La télétransmission facilite l’échange des décomptes avec le régime obligatoire ; le tiers payant évite l’avance de certains frais dans les limites prévues. Vérifiez aussi l’accès à l’espace adhérent, le suivi des remboursements et l’assistance. Ces services simplifient le quotidien, sans supprimer les éventuels restes à charge.
Vérifier la couverture familiale et collective
Les conditions présentées pour l’offre individuelle mentionnent une adhésion jusqu’à 67 ans et une couverture possible des enfants étudiants jusqu’à 30 ans. Une allocation supplémentaire de natalité est également prévue après 12 mois d’adhésion, sous conditions. Faites confirmer ces dispositions dans la proposition reçue.
En collectif, l’employeur finance au moins 50 % de la cotisation minimale obligatoire, sous réserve de dispositions plus favorables. La présentation de l’offre prévoit les deux premiers enfants au tarif enfant, puis une gratuité à partir du 3e enfant. Vérifiez la définition des bénéficiaires et le coût des éventuels renforts.
Prévoyance et emprunt : protéger ce que la santé ne rembourse pas
Une complémentaire santé ne remplace pas les revenus perdus pendant un arrêt de travail. La prévoyance UNIM répond à ce second besoin, avec des garanties d’incapacité, d’invalidité et de décès selon le contrat souscrit. Pour un libéral, l’analyse doit intégrer les prestations du régime obligatoire, les dépenses familiales et les charges du cabinet.
Arrêt de travail et invalidité : les définitions font la différence
Les garanties présentées prévoient des indemnités journalières d’incapacité pouvant être versées durant 3 ans, selon les conditions contractuelles. Leur montant ne suffit pas à évaluer la protection : regardez la franchise, les justificatifs demandés, les limites et les modalités de reprise partielle. Les garanties frais professionnels et relais doivent être étudiées séparément pour comprendre ce qu’elles financent.
Pour l’invalidité, demandez si l’évaluation repose sur votre capacité à exercer votre profession, sur un barème fonctionnel ou sur une combinaison des deux. Un professionnel incapable d’effectuer ses gestes techniques habituels ne sera pas nécessairement indemnisé de la même façon selon la définition retenue.
Raisonnez en boucle de trésorerie : les honoraires alimentent le compte professionnel, qui finance les charges et les prélèvements du foyer. Un arrêt coupe l’entrée d’argent, mais pas toutes les sorties. Classez donc chaque dépense selon son bénéficiaire — famille, cabinet ou banque — puis affectez-lui la garantie correspondante. Vous repérerez ainsi les dépenses non couvertes et les protections qui se chevauchent.
Décès, associés et crédit : des bénéficiaires différents
La protection des proches peut associer capital décès, rente éducation et rente au conjoint survivant. Les garanties présentées prévoient un capital doublé en cas de décès accidentel, et triplé en cas d’accident de la circulation ou de double décès, sous conditions. Vérifiez les définitions, les plafonds et la clause bénéficiaire.
La garantie de cabinet de groupe vise la continuité de l’activité après le décès ou l’invalidité d’un associé, avec un capital proportionnel aux parts détenues selon le montage retenu. L’assurance emprunteur protège, elle, le remboursement du prêt en cas de décès, de perte d’autonomie, d’invalidité ou d’incapacité couvertes. Comparez notamment les quotités et les critères exigés par la banque.
Avis, tarif et devis : les vérifications avant de signer
Il n’existe pas de tarif unique pertinent pour tous les profils. La cotisation dépend notamment de l’âge, de la situation familiale, du contrat et du niveau de garantie. En prévoyance, les revenus assurés, l’activité et la franchise choisie comptent également. Comparez plusieurs propositions avec les mêmes hypothèses, plutôt que deux prix correspondant à des protections différentes.
Concernant les avis UNIM, une note de 1,5/5 sur Opinion Assurances au 2 septembre 2021 a été rapportée. Cette photographie ancienne ne constitue pas une évaluation actuelle. Examinez surtout la date des témoignages, le contrat concerné, la nature des difficultés et les réponses apportées. Bonne-Assurance mentionne également 3 300 conseillers et 50 personnes au siège : ces chiffres de présentation ne mesurent pas, à eux seuls, la qualité du traitement des dossiers.
Pour obtenir un devis, passez par le site officiel de l’UNIM ou un interlocuteur partenaire Allianz identifié. Préparez votre statut, votre régime obligatoire, vos revenus, vos charges, votre situation familiale et vos garanties existantes. Demandez ensuite :
- Le tableau de garanties et les conditions générales applicables.
- Les franchises, carences, exclusions et plafonds.
- Les limites d’âge, formalités d’adhésion et dates d’effet.
- Une simulation de remboursement ou d’indemnisation adaptée à votre activité.
Enfin, la déduction de certaines cotisations au titre de la loi Madelin dépend de votre statut et de l’éligibilité du contrat : faites-la valider par votre comptable. Le choix pertinent reste celui qui couvre vos besoins prioritaires avec des conditions compréhensibles, pas nécessairement celui qui affiche la formule la plus élevée.