Mutuelle entreprise caoutchouc : ce que le panier minimum ne couvre pas dans vos ateliers
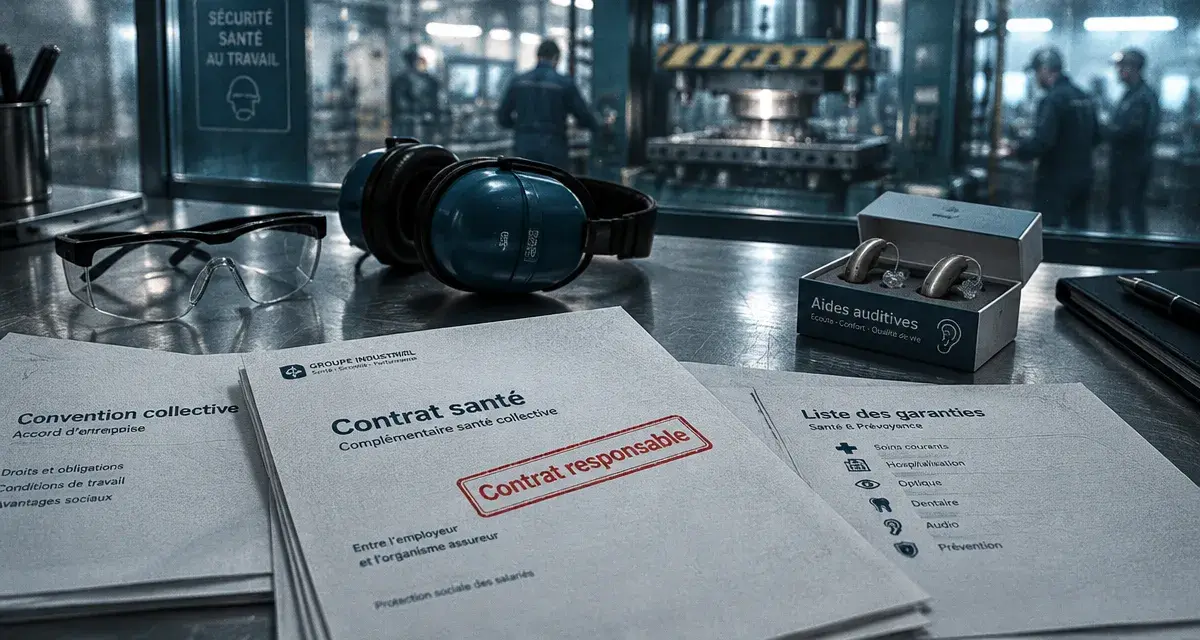
Dans une entreprise du caoutchouc, choisir la complémentaire santé collective ne se résume pas à cocher la case de l’obligation légale. Entre les contraintes propres à l’industrie, les règles de la convention collective et les attentes de salariés aux profils très différents, le contrat doit être pensé comme un outil de gestion à part entière. Voici comment l’aborder, étape par étape.
Ce que l’employeur doit obligatoirement mettre en place
Le socle légal : panier minimum et participation à 50 %
Depuis la généralisation de la complémentaire santé collective, toute entreprise du secteur privé doit proposer une mutuelle à l’ensemble de ses salariés, quelle que soit sa taille. L’employeur finance au minimum 50 % de la cotisation correspondant à un panier de soins minimal, souvent appelé « panier ANI ». Ce socle couvre notamment le ticket modérateur, le forfait hospitalier, certains frais dentaires et un forfait optique. Il s’agit d’un plancher : une entreprise peut aller plus loin, et beaucoup le font pour rester attractives.
Mutuelle d’entreprise obligatoire : le panier de soins minimal à connaître — Une vidéo qui présente l’obligation de complémentaire santé collective et les garanties minimales que le contrat doit couvrir, sans être une fiche officielle Service-Public ou Urssaf.
Les dispenses d’adhésion : un point à cadrer par écrit
Certains salariés peuvent légalement refuser l’adhésion, par exemple lorsqu’ils sont déjà couverts par la mutuelle de leur conjoint ou titulaires d’un contrat court. Ces cas sont encadrés et doivent figurer dans l’acte juridique qui institue le régime (accord collectif, référendum ou décision unilatérale). Prévoyez une procédure simple pour recueillir les justificatifs, surtout si votre effectif compte des intérimaires, des CDD ou des temps partiels.
Convention collective et branche : vérifier avant de comparer
Avant de lancer un appel d’offres, relisez la convention collective applicable à votre activité. Les entreprises de la transformation du caoutchouc relèvent en général d’une convention de branche qui peut contenir des dispositions sur la prévoyance et les frais de santé. Selon les cas, elle peut imposer des garanties minimales, voire recommander un ou plusieurs organismes assureurs.
Cette vérification évite deux écueils : souscrire un contrat inférieur à ce que la branche exige, ou ignorer une offre mutualisée dont les tarifs peuvent être intéressants pour une petite structure. Demandez à votre conseil social, à votre expert-comptable ou à votre organisation professionnelle de confirmer ce qui s’applique précisément à votre situation.
Adapter les garanties aux réalités d’un site industriel
Les postes de santé les plus sollicités en atelier
Un contrat bien construit part des usages réels. Dans l’industrie du caoutchouc, selon les ateliers, les salariés peuvent être exposés au bruit des machines, à la chaleur près des presses et des fours, à des vapeurs liées aux procédés, ou à des gestes répétés et des manutentions. Ces conditions ne signifient pas que chaque salarié aura les mêmes besoins, mais elles invitent à regarder de près certains postes :
- l’audiologie : les aides auditives restent coûteuses, et un niveau de remboursement correct fait la différence pour les salariés exposés au bruit ;
- l’optique : les équipements adaptés au port de protections ou à un travail de précision pèsent sur le budget des ménages ;
- les soins liés à l’appareil locomoteur : kinésithérapie, ostéopathie ou médecines complémentaires, souvent peu ou pas pris en charge par la Sécurité sociale ;
- l’hospitalisation : chambre particulière et dépassements d’honoraires, pour limiter le reste à charge en cas d’intervention.
Une empreinte du poste de travail sur la santé, à cartographier
Une démarche utile, rarement proposée par les comparateurs, consiste à dresser la « empreinte santé » de chaque poste : ce que le travail laisse concrètement sur le corps des salariés, comme la fatigue auditive, les articulations sollicitées ou la vision mise à contribution. Croisez le document unique d’évaluation des risques, les remontées de la médecine du travail et les retours des responsables d’atelier. Vous obtenez une cartographie qui oriente le choix des garanties vers les besoins observés plutôt que vers des options génériques. Elle sert aussi d’argument lors de la négociation avec l’assureur, puisqu’elle justifie un arbitrage entre niveaux de remboursement.
Contrat responsable et lisibilité des niveaux
Le contrat doit respecter le cahier des charges du « contrat responsable », condition pour conserver les avantages sociaux et fiscaux attachés au régime collectif. Il impose des plafonds et des planchers de remboursement sur certains postes. Au-delà de cette conformité, proposez une formule de base obligatoire et, si le budget le permet, des options facultatives à la charge du salarié, par exemple pour renforcer l’optique ou le dentaire. Cette souplesse répond aux attentes d’équipes composées à la fois de jeunes salariés, de familles et de personnes proches de la retraite.
Comparer les offres sans se tromper de critère
Regarder le reste à charge plutôt que le prix affiché
Une cotisation basse séduit, mais elle peut cacher des plafonds serrés sur le dentaire ou l’optique. Pour comparer sérieusement, construisez trois ou quatre cas types : un opérateur de production avec lunettes, un salarié qui nécessite des soins dentaires lourds, une famille avec enfants, un salarié proche de la retraite. Demandez à chaque assureur de chiffrer le reste à charge sur ces situations. Vous verrez vite quelle offre protège réellement vos équipes.
Les critères qui comptent au quotidien
- le tiers payant et son étendue chez les professionnels de santé de votre bassin d’emploi ;
- la rapidité des remboursements et la qualité de l’espace en ligne ;
- les services associés : réseau de soins, téléconsultation, assistance, prévention ;
- les conditions de révision tarifaire et la stabilité de l’offre dans le temps ;
- l’accompagnement de l’assureur pour la gestion administrative des entrées, sorties et dispenses.
Mettre en place le contrat et le faire vivre
Une fois l’assureur choisi, formalisez le régime dans l’acte juridique adapté, puis informez chaque salarié par une notice claire. Dans une entreprise de production, privilégiez des supports simples, remis en main propre ou affichés, et prévoyez un temps d’échange avec les équipes postées pour que personne ne passe à côté de l’information.
Le contrat ne doit pas rester figé. Faites un point annuel avec votre courtier ou votre assureur : évolution des remboursements, ressenti des salariés, évolution de la réglementation, changements d’effectif. Un régime qui s’ajuste régulièrement coûte souvent moins cher à long terme qu’un contrat subi, et il contribue à fidéliser des profils techniques parfois difficiles à recruter.
En résumé, la mutuelle d’une entreprise du caoutchouc gagne à être construite en trois temps : respecter le socle légal, vérifier ce que prévoit la branche, puis calibrer les garanties sur la réalité du terrain. C’est ce dernier réglage qui transforme une obligation en véritable avantage pour les salariés.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise obligatoire : peut-on vraiment la refuser ?
 Loi Evin pour les mutuelles : conserver sa couverture après l’entreprise, sous conditions
 Mutuelle obligatoire des entreprises : 4 dispenses possibles et les règles à respecter
 Rétroactivité de la mutuelle d’entreprise : quand les soins déjà payés peuvent-ils être remboursés ?